賃上げ促進税制の見直し
目次
賃上げ促進税制とは、青色申告書を提出している個人事業主を含む事業者が、給与総額を前年度と比較して増加させると、法人は法人税、個人事業主は所得税の一部の税額控除を受けられる制度です。
賃上げ促進税制については、第60回「賃上げ促進税制1:中小企業向けの制度とは」、第61回「賃上げ促進税制2:3つの制度の違いとは」で取り上げましたが、令和8年税制改正によって、大企業向け(全企業向け)は廃止され、中堅企業向けは見直しの上延長なしとなり、中小企業向けは継続されることになりました。
今回は賃上げ促進税制について、令和8年税制改正による改正点を中心に解説していきます。
■大企業向け及び教育訓練費にかかる上乗せ措置は廃止
大企業向けであった全企業向けの賃上げ促進税制は、本来は令和8年(2026年)度末が適用期限でしたが、中小企業の人手不足の助長につながるなどの観点から、令和7年(2025年)度末にて廃止されました。
また、教育訓練費にかかる上乗せ措置も、令和7年(2025年)度末にて全企業において廃止となっています。
これにより、大企業向けであった全企業向けの賃上げ促進税制と教育訓練費にかかる上乗せ措置の適用は、法人は令和8年(2026年)3月31日までに開始する事業年度、個人事業主は令和8年で終了となります。
参照:
■中堅企業向けは基準見直し・令和8年度末廃止
中堅企業向けの賃上げ促進税制は、青色申告書を提出する従業員数2,000人以下の法人(支配関係がある法人の従業員数の合計数が1万人を超える法人を除く)と個人事業主が対象です。ただし、適用事業年度終了の時に、資本金の額、または出資金の額が10億円以上かつ常時使用する従業員数が1,000人以上の法人は、マルチステークホルダー方針の公表及び届出が必要です。
中堅企業向けは令和8年度から適用基準が見直され、令和8年度をもって廃止となります。適用基準の見直しにより、賃上げ促進税制の適用を受けるにはより高い水準での賃上げが必要となりました。
見直し後の適用基準が適用されるのは、令和8年(2026年)4月1日から令和9年(2027年)3月31日までに開始する事業年度のため、個人事業主は令和9年が対象です。
〈中堅企業向けの適用基準の見直し〉
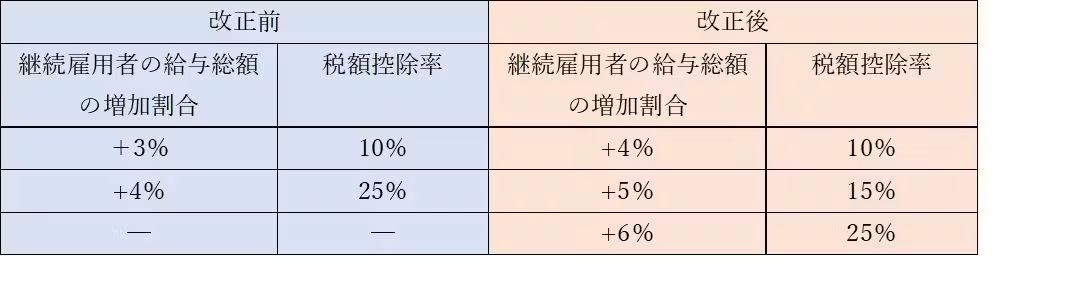
また、子育てとの両立支援や女性活躍支援に積極的な企業への上乗せ措置は維持されています。プラチナくるみん、またはえるぼし3段階目以上の認定の取得により、 税額控除率を5%上乗せされます。
上乗せ措置を含めると最高で30%の税額控除率の適用を受けられますが、控除上限額は法人税額、または所得税額の20%です。
参照:
国税庁|令和8年度法人税関係法令の改正の概要|3 賃上げ促進税制の見直し
■中小企業向けは継続
中小企業向けの賃上げ促進税制は、青色申告書を提出する中小企業者等(資本金1億円以下の法人、農業組合等)と従業員数1,000人以下の個人事業主が対象です。
中小企業向けは、令和8年税制改正での変更はなく、現行制度が維持されます。令和9年度以降も見直しの上、継続される予定となっています。
〈中小企業向けの適用基準〉
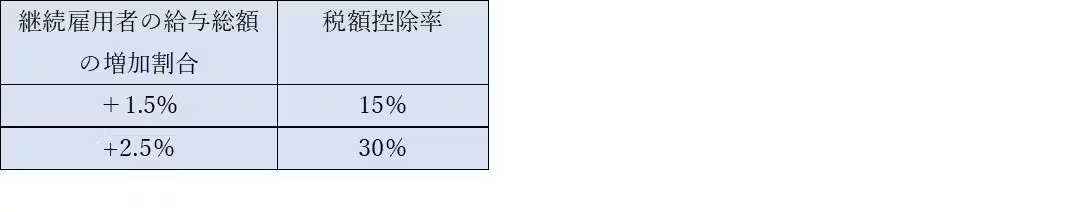
中小企業向けも、子育てとの両立支援や女性活躍支援に積極的な企業への上乗せ措置は維持されており、くるみん以上、またはえるぼし2段階目以上の認定の取得により、 税額控除率を5%上乗せされます。
上乗せ措置を含めると最高で35%の税額控除率の適用を受けられますが、控除上限額は法人税額、または所得税額の20%という点は、中堅企業向けと同様です。
このほかには中小企業向けの賃金促進税制では、賃上げを実施した年度に控除しきれなかった場合には、5年間の繰越しが可能という特徴があります。そのため、賃上げ促進税制の適用を受けられる事業年度が赤字となった場合にも、翌事業年度以降に適用を受けられる可能性があります。
ただし、繰越控除の適用を受けられるのは、繰越税額控除を受ける各事業年度において、全雇用者の給与等支給額が前年度より増加している場合に限られています。また、未控除が発生した事業年度の以後の各事業年度の確定申告書に、繰越税額控除限度額の明細書の添付が必要となります。
中小企業は要件を満たしていれば、中堅企業向けの制度を活用することもできます。
参照:
国税庁|令和8年度法人税関係法令の改正の概要|3 賃上げ促進税制の見直し
人手不足が深刻化する昨今では、従業員の給与アップは人材の定着のための施策の一つとなります。賃上げ促進税制を利用すると、従業員の給与アップによる負担の一部を税額控除によってカバーできます。
ただし、継続雇用者の給与総額の増加割合の算出方法などがやや複雑ですので、従業員を雇用している事業者の方で、賃上げ促進税制の利用を検討される場合には、別途お気軽にご相談ください。
BlueWorksGroupは、「専門家をもっと身近に。手軽に。」をモットーに、東京・大阪・名古屋に拠点を構えるプロフェッショナル集団です。若手の公認会計士・税理士・弁護士が所属し、会計・監査・税務・法務の専門性を活かしてサービスを提供。個人事業主からIPO準備企業・上場企業まで、さまざまな成長フェーズの企業をサポートし、「身近な専門家」として企業を支援しています。