空き家と税金
目次
お盆の時期、空き家になった実家の管理や今後の扱いについて考える方もいらっしゃるのではないでしょうか。
2026年7月に大阪・寝屋川市では、空き家流通促進税の条例案が可決されました。一定期間居住実態がなく、売却や賃貸に出されていない空き家を対象に課税するもので、転入世帯の受け皿の確保が狙いです。
今回は空き家に関する固定資産税・都市計画税や、相続によって取得した空き家の譲渡益に関わる特例など、空き家の税金について解説していきます。
■空き家の固定資産税・都市計画税
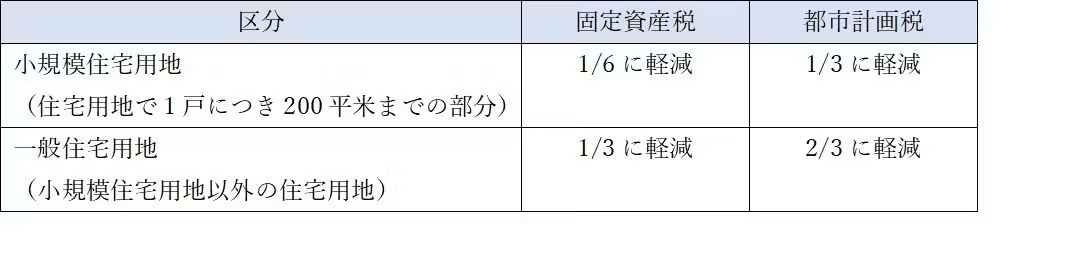
住宅が建つ土地の固定資産税・都市計画税は、住宅用地の特例措置により軽減されています。
空き家を解体した場合、建物の固定資産税・都市計画税の負担はなくなります。しかし、土地に関しては家屋を解体すると、住宅用地の特例措置の適用が受けられません。土地の固定資産税は最大で6倍、都市計画税は最大で3倍に跳ね上がることが、都市部を中心に空き家の解体という選択肢がとられにくい要因となっています。
〈住宅用地の特例措置〉
■特定空家・管理不全空家に指定されるとどうなる?
空き家が適切に管理されず放置されていると、老朽化によって屋根や外壁が剥がれ落ちる、倒壊のリスクがある、あるいは庭木や雑草が生い茂り、害虫が発生したり、害獣が棲みついたりするなど、周辺環境に悪影響を及ぼすことが社会問題化しました。
そこで、2015年に空家等対策の推進に関する特別措置法(空家等対策特別措置法)が施行され、市町村長が「特定空家」を指定できる制度が設けられ、2023年12月の改正法の施行により、「管理不全空家」が創設されました。「特定空家」や「管理不全空家」に指定され、勧告が行われると、固定資産税・都市計画税の住宅用地の特例措置の適用対象から除外されます。
具体的に見ていくと、「特定空家」は以下のように定義されています。
〈特定空家の指定要件〉
・そのまま放置すれば倒壊等著しく保安上危険となるおそれのある状態
・そのまま放置すれば著しく衛生上有害となるおそれのある状態
・適切な管理が行われていないことにより著しく景観を損なっている状態
・ その他周辺の生活環境の保全を図るために放置することが不適切である状態
市町村長は「特定空家」に指定した後、除却や修繕、立木竹の伐採など、周辺の生活環境の保全を図るために必要な措置をとるよう助言、または指導を行います。改善されない場合には勧告が行われ、固定資産税・都市計画税の住宅用地の特例措置の適用対象から除外されます。さらに命令による措置を履行しない場合には、行政代執行による解体など実施されます。また、災害などの非常時で緊急に措置を行う必要があり、命令などを行ういとまがないときは、市町村長が緊急代執行を行うことができます。
一方、「管理不全空家」とは、適切な管理が行われていないことによりそのまま放置すれば「特定空家」に該当する恐れがある状態です。
「管理不全空家」に指定した後、市町村長はまず指導を行います。指導によって改善されず、そのまま放置すれば「特定空家」に該当することとなる恐れが大きい場合には、「特定空家」に該当することを防ぐための具体的な措置の勧告が行われ、固定資産税・都市計画税の住宅用地の特例措置の適用対象から除外されます。
参照:国土交通省|管理不全空家等及び特定空家等に対する措置に関する適切な実施 を図るために必要な指針(ガイドライン)
■「相続等によって取得した空き家の譲渡所得の3,000万円特別控除の特例」とは
相続などによって取得した空き家の流通を促すため、売却したときの優遇措置として、相続や遺贈によって取得した空き家の譲渡所得の3,000万円特別控除の特例が設けられています。
相続や遺贈によって取得した空き家の譲渡所得の3,000万円特別控除の特例は、相続した空き家や空き家の建つ土地を2016年4月1日から2027年12月31日までに売却し、一定の要件を満たした場合に、譲渡所得から最高3,000万円を控除できる制度です。2024 年1月1日以降に売却し、相続または遺贈によって取得した相続人が3人以上の場合は、控除額の上限は2,000万円となります。
〈特例の対象となる家屋・土地の主な要件〉
・相続開始の直前まで、亡くなった被相続人が居住している(老人ホームに入所していた場合で一定の要件を満たす場合も含む)
・1981年5月31日以前に建築されている
・マンションなどの区分所有建物登記がされている建物ではない
・相続の開始の直前において、被相続人以外に居住をしていた人がいなかった
〈特例の適用を受けるための主な要件〉
◆共通
・相続の開始があった日から3年を経過する日の属する年の12月31日までに売却している
・売却代金が1億円以下
◆空き家、または空き家と土地を売却した場合
・相続から譲渡までの期間に、事業用や貸付用または居住用に用いていない
・譲渡のときにおいて一定の耐震基準を満たしている
◆空き家を解体した後で、土地を売却した場合
・相続から空き家の解体、土地の譲渡までの期間に事業用や貸付用または居住用に用いていない
・空き家の解体から譲渡までの期間に、建物や構築物を建てていない
◆2024年1月1日以降に、一定の耐震基準を満たしていない状態で空き家、または空き家と土地を売却した場合
・相続から譲渡までの期間に、事業用や貸付用または居住用に用いていない
・譲渡のときからその譲渡の日の属する年の翌年2月15日までの間に、買主が空き家の耐震工事によって一定の耐震基準を満たした、もしくは空き家を解体した
参照:国税庁|No.3306 被相続人の居住用財産(空き家)を売ったときの特例
空き家を相続した場合はそのまま放置せず、適切に管理するか、売却や賃貸などによって活用することが求められています。税金の負担や特例の適用にも関わるため、早めに今後の方針を考えておくことが大切です。
空き家の所有や売却などに関わる税金に関して、ご不明な点がありましたら、別途お気軽にご相談ください。
BlueWorksGroupは、「専門家をもっと身近に。手軽に。」をモットーに、東京・大阪・名古屋に拠点を構えるプロフェッショナル集団です。若手の公認会計士・税理士・弁護士が所属し、会計・監査・税務・法務の専門性を活かしてサービスを提供。個人事業主からIPO準備企業・上場企業まで、さまざまな成長フェーズの企業をサポートし、「身近な専門家」として企業を支援しています。