インボイス制度の3割特例とは
目次
令和8年税制改正によって、インボイス制度の2割特例の終了後に3割特例が設けられることになりました。ただし、2割特例と3割特例では適用対象に違いがあります。
今回は以前に取り上げた2割特例の適用期間についておさらいをしたうえで、3割特例の適用対象や適用期間、簡易課税制度への円滑な移行措置などについて解説していきます。
■そもそも2割特例の適用期間は?
現在はインボイス制度を機に免税事業者からインボイス発行事業者になった事業者を対象に、消費税の納付税額を売上に係る消費税の2割とする2割特例が設けられています。
2割特例の適用期間は、「2023年(令和5年)10月1日~2026年(令和8年)9月30日までの日の属する各課税期間」です。つまり、適用を受けられるのは2026年9月30日が含まれる事業年度までとなります。
個人事業主の事業年度は暦年のため、2割特例の適用期間は2023年分(10月~12月分)~2026 年分です。法人の事業年度は企業によって異なりますが、12月決算の場合は個人事業主と同様に2023年12月期(10月~12月分)~2026年12月期です。3月決算の場合は2024年3月期(2023年10月~2024年3月分)~2027年3月期となります。
2割特例については、第128回「消費税の2割特例はいつまで?終了後はどうなる?」で解説していますが、令和8年税制改正により、2割特例終了後に3割特例が設けられるほか、簡易課税制度への円滑な移行措置がとられることになりました。
■3割特例の対象と適用期間
2割特例の終了後に、2027年分・2028年分(令和9年分・令和10年分)の消費税の確定申告において消費税の納付税額を売上に係る消費税額の3割とすることができる特例が新たに設けられました。3割特例の適用対象となるのは、インボイス発行事業者への登録を機に免税事業者から課税事業者となった個人事業主のみです。2割特例は法人も対象であったのに対して、3割特例は個人事業主に限定されているという点が大きく異なります。
また、2割特例と同様に、基準期間(適用を受ける年の2年前)や特定期間(適用を受ける年の前年の1月~6月)の課税売上高が1,000万円を超えると、3割特例の適用は受けられません。
3割特例の適用期間は、2027年分・2028年分(令和9年分・令和10年分)の確定申告です。
〈3割特例の主な適用条件〉
・個人事業者(個人事業主)
・基準期間(適用を受ける年の前々年)や特定期間(適用を受ける年の前年の1月~6月)の課税売上高1,000万円以下
・インボイス発行事業者の登録を受けている
・その年の1月1日の時点で、国内に事業所や工場などの恒久施設を持たない国外事業者ではない
・「消費税課税期間特例選択届出書」の提出により、課税期間を短縮していない
・相続によって課税事業者となる課税期間ではない
・高額な資産の仕入れによって事業者免税点制度の適用を受けられない期間ではない
また、3割特例の適用を受けるために特別な手続きは必要ありません。確定申告書の所定欄に3割特例の適用を受ける旨を記載するだけで済みます。
参照:
■3割特例の納付額の計算方法
3割特例の適用による消費税の納付税額は以下の計算式によって算出します。
売上に係る消費税額-売上に係る消費税額×70%=納付税額
〈計算例:課税売上金額(税抜き)500万円、売上に係る消費税額50万円のケース〉
50万円-(50万円×70%)=15万円 納付税額:15万円
3割特例は2割特例と同様に売上税額がわかれば納付税額の計算が可能であり、インボイス(適格請求書)の保存は不要です。ただし、取引の証憑書類として請求書や領収書の保存は必要となります。
また、必ずしも3割特例が有利とは限らない点に注意が必要です。業種(事業区分)によっては3割特例よりも、後述する簡易課税制度の方が有利となります。
あるいは、多額の設備投資によって、売上に係る消費税額を仕入れに係る消費税額が上回るケースでは、仕入れに係る消費税額を実額で計算する本則課税制度であれば、還付を受けられます。
参照:
国税庁|3割特例を適用するよりも簡易課税制度を適用した方が納税額が少なくなる場合
■簡易課税制度への円滑な移行措置
2割特例や3割特例の適用を受けられなくなった後は、簡易課税制度の適用を受けることで、売上に係る消費税額をもとに納付税額を計算することが可能となり、インボイスの保存も不要です。
簡易課税制度とは、「消費税簡易課税制度選択届出書」を提出した課税事業者が、売上に係る消費税額から、売上に係る仕入れ消費税額に事業区分に応じて定められたみなし仕入率を掛けて算出した仕入れ控除額を引いて、納付税額を算出できる特例です。
簡易課税制度の適用を受けられるのは、基準期間(個人事業主は適用を受ける年の前々年、法人は前々事業年度)の課税売上高が5,000万円以下の事業者です。
簡易課税制度による消費税の納付税額は以下の計算式で算出します。
売上に係る消費税額―(売上に係る消費税額×業種ごとのみなし仕入率)=納付税額
〈簡易課税制度の事業区分・みなし仕入率〉
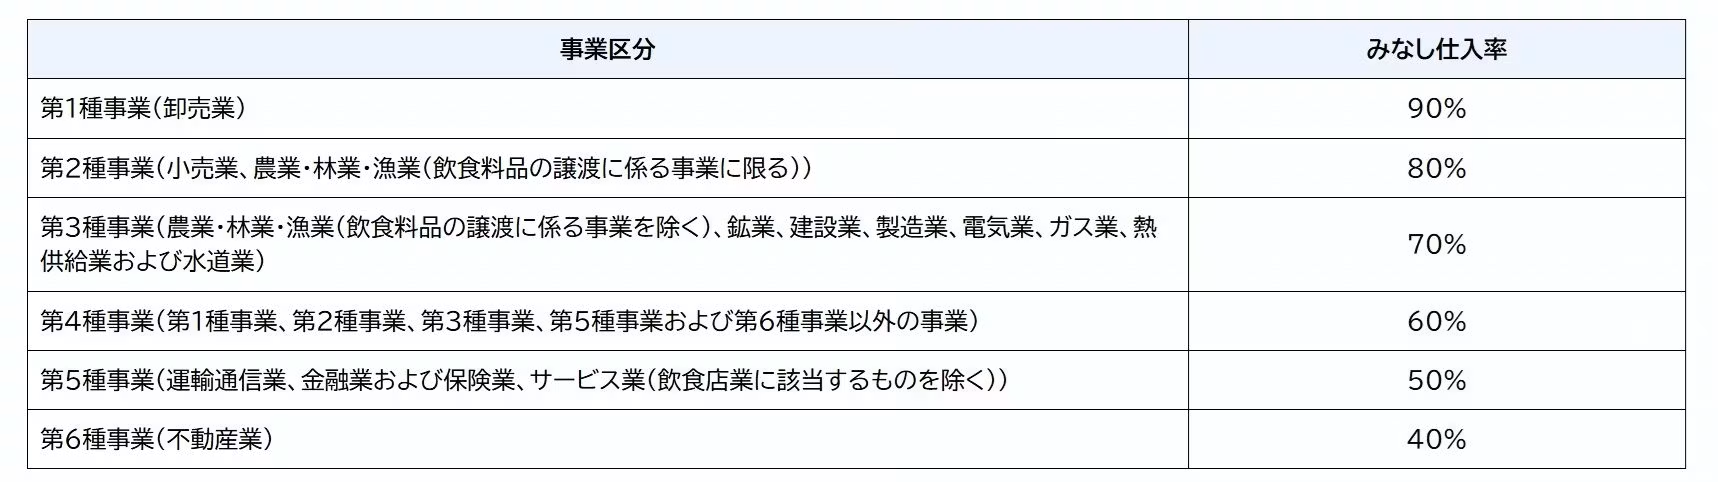
みなし仕入率は第1種事業(卸売業)は90%、第2種事業(小売業、飲食料品の譲渡に係る農業・林業・漁業)は80%のため、この2つの事業区分は3割特例よりも簡易課税制度の方が有利です。第3種事業(飲食料品の譲渡に係る事業を除く農業・林業・漁業、鉱業、建設業、製造業、電気業、ガス業、熱供給業、水道業)のみなし仕入率は70%のため、3割特例と同じです。
また、簡易課税制度の適用を受けるには、原則として適用を受けようとする課税期間の初日の前日までに、税務署への「消費税簡易課税制度選択届出書」の提出が必要です。
簡易課税制度への円滑な移行措置により、2割特例・3割特例の適用を受けた翌課税期間に簡易課税制度の適用を受けようとする場合に関しては、適用を受けようとする課税期間の申告期限までに「消費税簡易課税制度選択届出書」を提出すれば、簡易課税制度の適用を受けられるようになりました。
たとえば、3月決算の法人を例に挙げると、2028年3月期に簡易課税制度の適用を受けるには、本来であれば2027年3月31日までに「消費税簡易課税制度選択届出書」の提出が必要です。簡易課税制度への円滑な移行措置により、2割特例の適用を受けた翌課税期間の場合には、申告期限である2028年5月31日までに「消費税簡易課税制度選択届出書」を提出すれば、簡易課税制度の適用を受けられます。ただし、その適用を受けた課税期間の翌課税期間が2026年(令和 8年)9月30日以前に終了する場合においては、その翌課税期間中となりますので、ご注意ください。
3割特例の適用を受けられる場合も、簡易課税制度や本則課税制度が有利なケースもあります。3割特例や簡易課税制度への移行に関して疑問点がありましたら、お気軽にご質問ください。
BlueWorksGroupは、「専門家をもっと身近に。手軽に。」をモットーに、東京・大阪・名古屋に拠点を構えるプロフェッショナル集団です。若手の公認会計士・税理士・弁護士が所属し、会計・監査・税務・法務の専門性を活かしてサービスを提供。個人事業主からIPO準備企業・上場企業まで、さまざまな成長フェーズの企業をサポートし、「身近な専門家」として企業を支援しています。