青色申告特別控除の見直し
目次
令和8年税制改正によって、青色申告特別控除の見直しが行われ、令和9年(2027年分)の確定申告から適用されます。
青色申告特別控除の控除額は最大で75万円となる一方、55万円控除が廃止され、簡易簿記による10万円控除には収入による制限が設けられるなど、大幅な改正となりました。
今回は令和8年税制改正による青色申告特別控除の見直しに関して、「75万円」「65万円」「10万円」の控除額ごとの要件などについて解説していきます。
■青色申告特別控除の見直しによる控除額一覧
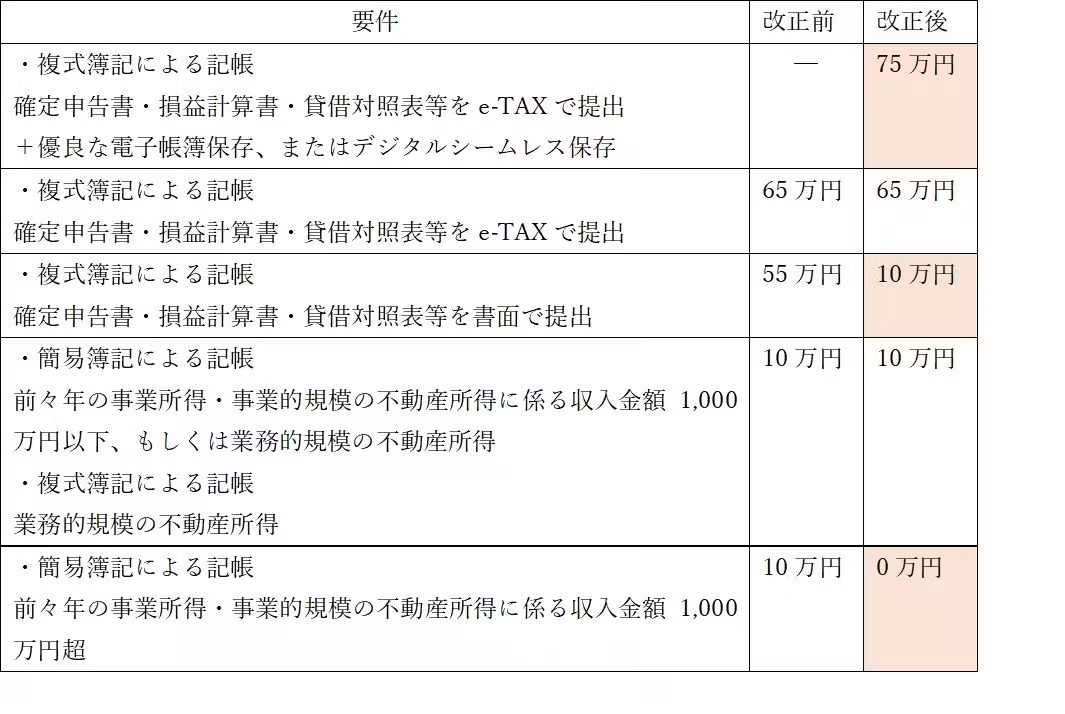
令和8年税制改正では、青色申告特別控除の見直しにより、令和9年分からの控除額は75万円・65万円・10万円の3種類となります。
青色申告特別控除の最高控除額は、新たに設けられた要件を満たすことで75万円にアップします。一方で複式簿記による現行の55万円控除は廃止され、e-Taxでの提出による65万円控除へ移行します。また、簡易簿記による10万円控除の適用には、前々年の収入金額1,000万円以下という制限が設けられました。
参照:
国税庁|優良な電子帳簿の保存又はデジタルシームレス保存により75万円の青色申告特別控除を適用しましょう!
国税庁|簡易簿記による10万円の青色申告特別控除を適用している皆様へ
■青色申告特別控除「65万円」の要件
65万円の青色申告特別控除は、正規の簿記である複式簿記による記帳に加えて、所得税の確定申告書、貸借対照表・損益計算書等のe-Taxでの提出が要件です。これは改正前との変更はありません。
ただし、複式簿記で記帳を行い、所得税の確定申告書、貸借対照表・損益計算書等を書面で提出する場合の55万円控除が廃止されました。複式簿記による記帳を行っていても、確定申告書や貸借対照表・損益計算書等を書面で提出する場合の控除額は10万円となるため、大幅な減額となります。
■青色申告特別控除「75万円」の要件
75万円の青色申告特別控除は65万円控除の要件に加えて、「優良な電子帳簿保存」と「デジタルシームレス保存」のいずれかの要件を満たすことが必要です。
・「優良な電子帳簿保存」を選択する場合
仕訳帳と総勘定元帳について、課税期間の最初から優良な電⼦帳簿の要件を満たす電⼦データによる備付け及び保存を⾏う必要があります。
〈「優良な電子帳簿保存」の要件〉
・システム概要書や操作説明書などを備えている
・ディスプレイやプリンタ等を備え、記録事項を速やかに出力できる
・取引の訂正・削除・追加等の履歴が残る
・帳簿間の相互関連性がある
・取引等の⽇付・⾦額・相⼿⽅に関する検索機能がある
また、確定申告期限までに管轄の税務署に、「国税関係帳簿の電磁的記録等による保存等に係る75万円※の⻘⾊申告特別控除・過少申告加算税の特例の適⽤を受ける旨の届出書」、または「国税関係帳簿の電磁的記録等による保存等に係る過少申告加算税の特例の適⽤を受ける旨の届出書」の提出が必要です。
※令和9年3月頃に届出書の名称が「65万」から「75万」に変更になる予定です。
・「デジタルシームレス保存」を選択する場合
国税庁⻑官が定める基準に適合するシステムを使⽤し、⼀定の要件を満たして送受信・保存を⾏い、税務職員から求められた際に確認できるようにしておく必要があります。
国税庁⻑官が定める基準に適合するシステムとは、「デジタル庁が管理する仕様に従ったデジタルインボイス」、または「預貯⾦⼝座における決済データ」のいずれかの電⼦取引データを以下の要件に従って保存できる会計ソフトです。
・改ざん防⽌の確保:訂正・削除履歴が残るシステム、または訂正・削除ができないシステムでデータの送受信と保存を行う
・記帳の適正性確保:電子帳簿に電⼦取引データの⾦額の訂正・削除を⾏ったうえで記録することができない、または訂正・削除の事実を確認できる
・電⼦帳簿との関連性確保:電⼦取引データと電⼦帳簿との関連性を相互に確認することができる
また、確定申告期限までに管轄の税務署に、「電⼦取引の取引情報に係る電磁的記録に係る重加算税の加重措置の不適⽤の特例及び 75 万円の⻘⾊申告特別控除(個⼈事業者)の適⽤を受ける旨の届出書」の提出が必要です。
参照:
国税庁|優良な電子帳簿の保存又はデジタルシームレス保存により75万円の青色申告特別控除を適用しましょう!
■青色申告特別控除「10万円」の制限
簡易簿記による記帳の10万円の青色申告特別控除には、前々の収入による制限が設けられたため、高収入の個人事業主は適用を受けられなくなります。
簡易簿記による記帳の10万円の特別控除の適用を受けられるのは、前々年の事業所得、もしくは事業的規模の不動産所得に係る収入金額1,000万円以下のケースです。業務的規模の不動産所得の場合は、複式簿記と簡易簿記を問わず、適用されるのは10万円控除です。
(不動産所得の事業的規模については、第56回「不動産所得の税金の基本」で詳しく解説しています。)
また、複式簿記で記帳して書面で確定申告書等を提出する場合の10万円控除には、前々年の収入金額による制限はありません。
参照:
国税庁|簡易簿記による10万円の青色申告特別控除を適用している皆様へ
令和8年税制改正による影響がもっとも大きいのは、複式簿記による記帳を行っていながら、書面による申告を行っていることから、55万円控除から10万円控除に減額となるパターンです。令和8年税制改正は、個人事業主の記帳や確定申告のデジタル化を促進する狙いがあると考えられます。
BlueWorksGroupは、「専門家をもっと身近に。手軽に。」をモットーに、東京・大阪・名古屋に拠点を構えるプロフェッショナル集団です。若手の公認会計士・税理士・弁護士が所属し、会計・監査・税務・法務の専門性を活かしてサービスを提供。個人事業主からIPO準備企業・上場企業まで、さまざまな成長フェーズの企業をサポートし、「身近な専門家」として企業を支援しています。