暗号資産(仮想通貨)の税金はどう変わる?
目次
第82回「暗号資産取引の利益にかかる税金が高いといわれる理由とは」で取り上げたように、暗号資産(仮想通貨)の取引による利益にかかる税金は高いという声が根強く、改正を求める動きが広まっていました。
令和8年税制改正により、暗号資産の取引に関わる税金の扱いが変更される見通しとなっています。今回は、「令和8年度税制改正大綱」に盛り込まれた暗号資産への申告分離課税の適用について解説していきます。
■これまでは暗号資産による利益は総合課税の対象
現行の制度では暗号資産の取引による利益は、原則として雑所得として扱われ、総合課税の対象です。給与所得や事業所得、不動産所得といった他の所得と合算した合計所得金額に対して、超過累進税率が適用されています。
〈所得税の速算表〉
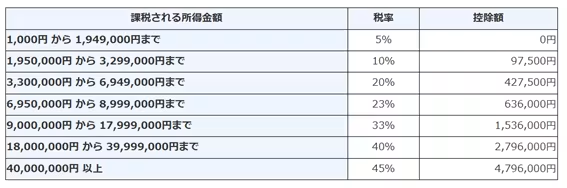
総合課税の場合の所得税の最高税率は45%です。暗号資産の取引で莫大な利益を得たケースのみならず、他の所得が大きい場合にも、高い税率が課されています。
一方、上場株式の取引による譲渡所得には申告分離課税が適用され、税率は復興特別所得税や住民税を含め20.315%(所得税15%・復興特別所得税0.315%・住民税5%)です。
さらに暗号資産取引は赤字となった年があっても、損失を翌年以降に繰り越すことはできません。上場株式の取引で赤字となった場合は、翌年以降の3年間にわたって損失を繰り越す繰越控除の適用を受けられるという違いもあります。
(上場株式の取引に関わる税金について詳しくは、第39回「株式投資の税金の基本!確定申告は必要?」をご参照ください。)
このように上場株式と暗号資産では税金の扱いが異なるため、投資家から不満の声が上がっていました。
■令和8年税制改正大綱:暗号資産を分離課税へ
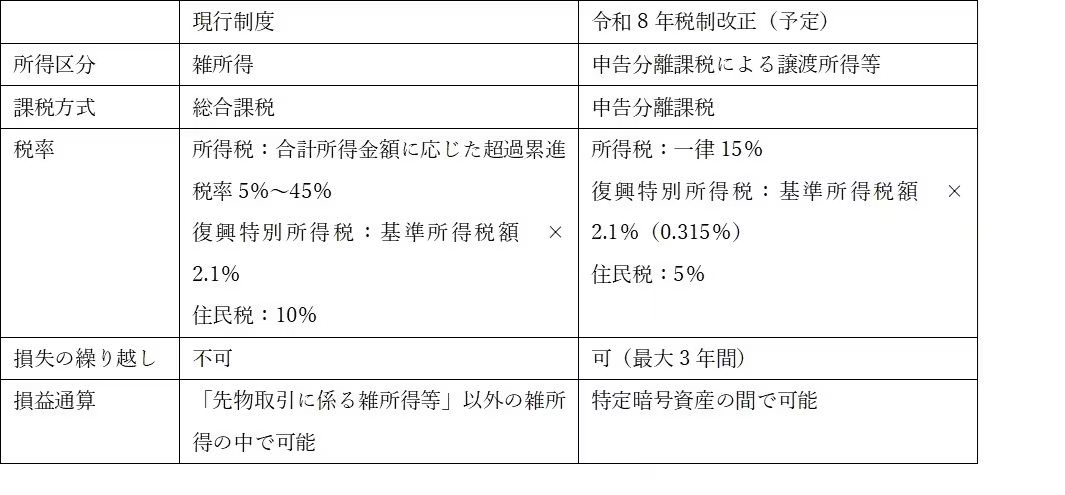
「令和8年税制改正大綱」によると、暗号資産取引業(仮称)を行う事業者に対して、金融商品取引業者登録簿に登録されている特定暗号資産を譲渡したケースでは、一律20.315%(所得税・復興特別所得税・住民税)の申告分離課税が適用されます。所得区分は、雑所得から申告分離課税による譲渡所得等に変更となります。
また、暗号資産の取引による損失が出た場合には、翌年以降の3年間の繰越控除が可能となります。
つまり、税法上では暗号資産取引は株式投資と同様の扱いとなるのです。ただし、特定暗号資産の間での損益通算は認められますが、上場株式との損益通算は認められません。
また、対象となるのは、暗号資産取引業(仮称)を行う事業者への特定暗号資産の譲渡のみです。そのため、海外取引所のみで取引されている暗号資産の取引や、個人間取引による利益はこの改正の対象外となることが見込まれています。
〈現行制度と令和8年税制改正による変更の比較〉
また、先物取引に係る雑所得等の課税の特例及び先物取引の差金等決済に係る損失の繰越控除の適用対象に、暗号資産デリバティブ取引(特定暗号資産に係るものに限る⦅「特定暗号資産デリバティブ取引」という。⦆)に係る雑所得等を加えることが予定されています。
なお、暗号資産の取引に関わる税金の扱いが実際に変更されるのは、2026年の通常国会で改正金融商品取引法が成立し、2027年に施行されたケースで、2028年1月からの見通しです。
■税制改正による暗号資産の税金の違いをシミュレーション
税制改正によって、暗号資産の取引で発生した利益に対して課される所得税がどのように変わるのか、例を挙げてシミュレーションしてみます。(ここでは各種所得控除および住民税等は考慮していません。)
【ケース1:事業所得:350万円、暗号資産による所得100万円】
・現行制度
事業所得+暗号資産による所得(雑所得):350万円+100万円=450万円
450万円×20%-42万7,500円=47万2500円
※事業所得の350万円に対する税金は27万2,500円のため、実質的な暗号資産による所得にかかる税金は20万円
・税制改正後
事業所得:350万円×20%-42万7,500円=27万2,500円
暗号資産による所得(譲渡所得):100万円×15%=15万円
【ケース2:事業所得:所得金額1,000万円、暗号資産による利益100万円】
・現行制度
事業所得+暗号資産による所得(雑所得):1,000万円+100万円=1,100万円
1,100万円×33%-153万6,000円=209万4,000円
※事業所得の1,000万円に対する税金は176 万4,000円のため、実質的な暗号資産による所得にかかる税金は33万円
・税制改正後
事業所得:1,000万円×33%-153万6,000円=176 万4,000円
暗号資産による所得(譲渡所得)100万円×15%=15万円
現行制度では、暗号資産の取引による利益は事業所得と合算され、超過累進税率が適用されるため、暗号資産による所得が同じであっても、実質的な所得税額は、ケース1では20万円、ケース2では33万円と大きな差があります。
税制改正後は申告分離課税となるため、事業所得の所得金額に関わらず、暗号資産取引に関わる利益に対する税金は、ケース1もケース2も15万円です。
暗号資産の取引に関わる税制改正は、インサイダー取引の禁止など投資家の保護の強化とセットで行われます。暗号資産市場の健全化を図るとともに税負担を軽減することで、取引の活性化を図る狙いがあります。
暗号資産の取引を行っている方は、取引のタイミングによって負担する税金が大きく変わることが考えられるため、今後の税制改正の動向や施行時期を注視しておきましょう。
BlueWorksGroupは、「専門家をもっと身近に。手軽に。」をモットーに、東京・大阪・名古屋に拠点を構えるプロフェッショナル集団です。若手の公認会計士・税理士・弁護士が所属し、会計・監査・税務・法務の専門性を活かしてサービスを提供。個人事業主からIPO準備企業・上場企業まで、さまざまな成長フェーズの企業をサポートし、「身近な専門家」として企業を支援しています。