報奨金と税金
目次
ミラノ・コルティナオリンピックでは、フィギュアスケートペアで金メダル、団体で銀メダルを獲得したりくりゅう(三浦璃来・木原龍一組)に、JOC(日本オリンピック委員会)と日本スケート連盟、所属する木下グループから、合わせて人3,400万円の報奨金が贈られたことが話題となりました。
他のメダリストにもJOCや加盟団体などから報奨金が支給されていますが、税金が課税されるのか、気になるところではないでしょうか。
今回はオリンピックにまつわる報奨金や企業が社員に支給する報奨金にかかる税金について取り上げていきます。
■JOCからメダリストへ支給される報奨金は非課税
オリンピックやパラリンピックのメダリストには、JOC(日本オリンピック委員会)・日本障がい者スポーツ協会(JPSA)から、以下の報奨金が支給されます。
【オリンピック(JOCより支給)】
金:500万円
銀:200万円
銅:100万円
【パラリンピック:JPSAより支給】
金:300万円
銀:200万円
銅:100万円
通常、賞金などは所得税法上の一次所得に該当し、かつてはJOCから支給される報奨金も、一時所得として課税対象でした。現在はオリンピック・パラリンピックのメダリストにJOC・JPSAから支給される報奨金は非課税です。JOC・JPSAの加盟団体から支給される報奨金は一定額まで非課税となっています。
所得税法第9条一項に所得税を課されない所得に関する規定があり、オリンピック・パラリンピックの報奨金等は第14号に該当します。
十四 オリンピック競技大会又はパラリンピック競技大会において特に優秀な成績を収めた者を表彰するものとして財団法人日本オリンピック委員会(平成元年八月七日に財団法人日本オリンピック委員会という名称で設立された法人をいう。)、財団法人日本障害者スポーツ協会(昭和四十年五月二十四日に財団法人日本身体障害者スポーツ協会という名称で設立された法人をいう。)その他これらの法人に加盟している団体であって政令で定めるものから交付される金品で財務大臣が指定するもの
【JOC・JPSA加盟団体が支給する報奨金の非課税限度額】
金:500万円
銀:200万円
銅:100万円
三浦璃来選手・木原龍一選手に支給された報奨金を例に挙げると、一人当たりJOCから700万円、日本スケート連盟から700万円、木下グループから2,000万円です。このうち1,400万円はJOCとJOCの加盟団体からの報奨金のため、非課税となります。
参照:
参議院法制局|もしメダリストになったら―賞金と税金のはなし―
■所属企業・スポンサーからの報奨金は課税対象
一方でオリンピック・パラリンピックのメダリストに対して、所属企業やスポンサーが支払う報奨金は課税対象です。オリンピック・パラリンピックに限らず、アマチュア選手とプロスポーツ選手では所得区分が異なります。
アマチュア選手で、所属企業の社員になっているケースでは、所属企業の報奨金は給与所得として扱われるため、一般的な給与と同様に源泉徴収額を差し引いた額が支給されます。
一方、スポンサーなど勤務先以外企業や自治体からの報奨金は一時所得として扱われます。一時所得は50万円の特別控除額が設けられていることから、他の一時所得と合わせて50万円を超える場合には確定申告が必要となります。
参照:国税庁|一時所得
また、プロスポーツ選手は個人事業主に該当するため、企業などからの報奨金は事業所得として扱われます。
このように木下グループから三浦璃来選手・木原龍一選手に支給された一人当たり2,000万円の報奨金は課税対象です。
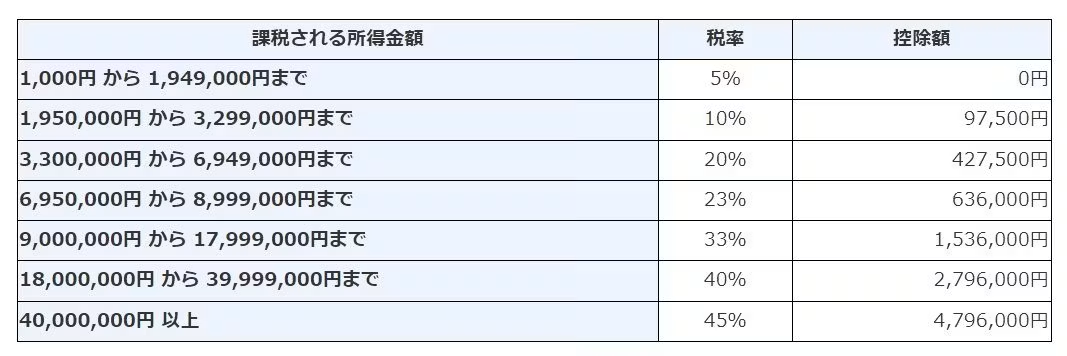
報奨金が給与所得に該当する場合は、給与を含めた給与所得のほか、総合課税の対象となる他の所得との合計所得金額から所得控除額を差し引いた課税所得金額に対して、超過累進税率による所得税が課されます。給与所得控除は850万円を超えると一律で195万円です。報奨金以外の所得金額にもよりますが、高い税率が課されることが推測されます。
■企業が社員に支給する報奨金は?
企業が社員に対して支給する報奨金は、原則として課税対象となります。報奨金の支給目的が、通常の職務範囲に含まれるかによって所得区分が変わります。
通常の職務範囲に含まれる事柄に対する報奨金は給与所得として課税されるため、源泉徴収額を差し引いて支給します。たとえば、トラックのドライバーが一定期間の無事故を達成したケースや、会議などのなかで定期的に行われる業務改善の提案が採用されたケースなどが該当します。また、営業職に対して、売上などの個人成績やチーム成績をもとに支給する報奨金も、給与所得となります。
一方、通常の職務範囲を超える事柄に対する報奨金は一時所得として課税されます。たとえば、新規事業コンテストの報奨金が該当します。会社側は福利厚生費として計上します。
オリンピック・パラリンピックの報奨金は、JOC・JPSAからの報奨金や加盟団体から支給される報奨金の一定額は非課税ですが、その他は課税されます。何かしらの臨時収入を手にした際には、「税金が課税されるか」という視点からも考えてみましょう。
BlueWorksGroupは、「専門家をもっと身近に。手軽に。」をモットーに、東京・大阪・名古屋に拠点を構えるプロフェッショナル集団です。若手の公認会計士・税理士・弁護士が所属し、会計・監査・税務・法務の専門性を活かしてサービスを提供。個人事業主からIPO準備企業・上場企業まで、さまざまな成長フェーズの企業をサポートし、「身近な専門家」として企業を支援しています。