親を扶養に入れる要件と注意点
目次
「親を扶養に入れる」といっても、扶養には所得税法による扶養と社会保険の扶養があります。
また、親と同居している場合に限らず、別居していても生活費などを送金しているケースでは、一定の要件を満たす場合には扶養に入れられます。一方で、扶養に入れることで金銭的にマイナスになるケースもある点に注意が必要です。
今回は親を所得税法と社会保険の扶養に入れた場合の効果や要件、注意点などについて解説していきます。
■所得税法の扶養:扶養控除
親を所得税法による扶養に入れると、扶養控除の適用を受けられるため、税金の負担を軽減できます。
〈扶養控除による控除額〉
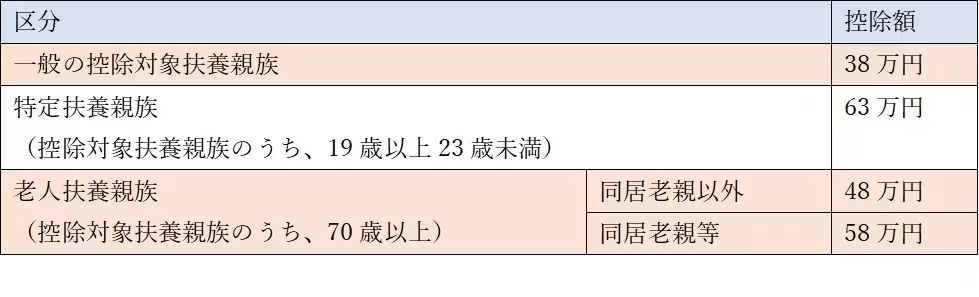
※いずれもその年の12月31日の年齢による
親を扶養に入れた場合に適用される扶養控除の額は、一般の控除対象扶養親族と老人扶養親族では異なります。
親が70歳未満の場合の控除額は38万円です。親が70歳以上の場合は老人扶養親族となり、同居していない場合の控除額は48万円、同居している場合の控除額は58万円です。
親が病気の治療のために入院しているケースでは、入院期間が1年以上にわたっても同居に該当します。一方、親が老人ホームへ入居している場合は同居とはみなされません。
参照:
■親を所得税法の扶養に入れる要件
親を所得税法の扶養に入れる場合の要件は以下となります。
〈親を所得税法の扶養に入れる要件〉
・生計を一にしている
・親の年間の合計所得金額が58万円以下
└給与収入のみの場合は年収123万円以下
└65歳以上で公的年金による収入のみの場合は年収168万円以下
└65歳未満で公的年金による収入のみの場合は年収118万円以下
・親が青色申告者の事業専従者や白色申告者の事業専従者ではない
基本的に親と同居をしている場合は、生計を一にしているとみなされます。別居の場合は定期的な生活費や療養費の送金などにより、親の生活を支えているケースが該当します。送金の事実を証明できるように、銀行振込の振込票や現金書留の控えなどを保管しておきましょう。
参照:
■健康保険の扶養
会社員や公務員は親を健康保険の扶養に入れると、親は74歳までは保険料の負担をせずに、子が加入する健康保険による保険給付を受けられます。健康保険の扶養に入れられるのが74歳までとなっているのは、原則として75歳以上は後期高齢者医療制度への加入となるためです。
ただし、個人事業主などが加入する国民健康保険には扶養の概念はありません。
参照:政府広報オンライン|後期高齢者医療制度 医療費の窓口負担割合はどれくらい?
■親を健康保険の扶養に入れる要件
親を健康保険の扶養に入れる場合の要件は以下となります。ただし、健康保険組合によっては要件が異なることがあります。
〈親を健康保険の扶養に入れる要件〉
・親の年齢が74歳以下
・同一の世帯で被保険者の収入により生計を維持されている
・同居の場合は、親の年間収入が130万円未満(親が60歳以上、または障害厚生年金を受けられる程度の障害者の場合は180万円未満)で、子(被保険者)の年間収入の2分の1未満
※親の年間収入が子の2分の1を超えていても認められるケースもあり
・別居の場合は、親の年間収入が130万円未満(親が60歳以上、または障害厚生年金を受けられる程度の障害者の場合は180万円未満)で、子(被保険者)からの援助による収入額よりも少ない
参照:全国健康保険協会|健康保険制度について|被扶養者とは|被扶養者とは?
健康保険の扶養は親の収入だけではなく、同居の場合は子の収入、別居の場は子からの仕送り額との兼ね合いにより、要件を満たすかが判定されます。
■親を扶養に入れるときの注意点
扶養控除は被扶養者に対して一人の納税者のみが適用を受けられるため、親を扶養に入れる際には、兄弟など他の親族の扶養に入っていないか確認しましょう。
また、親を扶養に入れることでかえって金銭的な負担が大きくなるケースもあることに注意が必要です。親が低所得で国民健康保険料や介護保険料の減免を受けている場合は、扶養に入れることで保険料がアップする可能性があります。
健康保険の扶養に入れると、収入区分によって設定された高額療養費が子の収入が基準となるため、親の入院などで高額な医療費が発生したときの負担が大きくなることが考えられます。さらに介護保険による介護サービスの利用料も、親を扶養して同一世帯となった場合には、自己負担割合が大きくなる可能性があります。
親を扶養に入れる要件は、所得税と健康保険では異なります。親を扶養に入れると、税金や健康保険料の面では有利となりますが、金銭的な負担が増えるケースもある点に注意が必要です。所得税の扶養に関して疑問に思われる点がありましたら、お気軽にご相談ください。
BlueWorksGroupは、「専門家をもっと身近に。手軽に。」をモットーに、東京・大阪・名古屋に拠点を構えるプロフェッショナル集団です。若手の公認会計士・税理士・弁護士が所属し、会計・監査・税務・法務の専門性を活かしてサービスを提供。個人事業主からIPO準備企業・上場企業まで、さまざまな成長フェーズの企業をサポートし、「身近な専門家」として企業を支援しています。