円安で注目! 外貨預金の税金ガイド
目次
円安が続くなか、かねてより外貨預金を運用して利益が出ている方や、これから運用を検討されている方もいらっしゃるのではないでしょうか。そこで気になるのが、利益が出た際の税金の取り扱いです。
今回は外貨預金の利益に関わる税金について解説し、確定申告が必要なケース・不要なケースにも触れていきます。
■外貨預金の2種類の利益と税金
ドルなどの外貨預金は日本の円預金よりも高い利率となることが多く、為替相場の変動による利益が得られることもありますが、損失が生じて元本割れするリスクもあります。外貨預金による利益には利息と為替差益の2種類があり、それぞれに税金がかかります。
利息は、利子所得として課税されます。利息に対して課税される点は、日本円の預金と同様です。
為替差益とは、購入した外貨の運用後に日本円などの別の通貨に交換する際に、為替相場の変動によって得られる利益です。たとえば、円でドルを購入した場合は、購入時よりも為替レートが円安になっていると、為替差益が生じます。
外貨預金による為替差益は、基本的に雑所得として課税されます。
■外貨預金の利息にかかる税金
外貨預金の利息は、利子所得として一律20.315%の源泉分離課税が課されます。内訳は所得税15%、住民税5%、復興特別所得税0.315%(所得税額の2.1%)です。
金融機関が利息から税金の分を差し引いて納付するため、確定申告は不要です。日本円の預金と同様に、利息から税金を差し引いた額が預金者に支払われています。
■外貨預金の為替差益に掛かる税金
外貨預金の為替差益に対して課税されるのは、円などの他の通貨に交換したときに利益が出たときです。
◎為替差益の例:1ドル100円のときに1万ドルを購入し、1ドル150円のときに円に交換したケース
購入時:100円×1万ドル=100万円
交換時:150円×1万ドル=150万円
→為替差益:50万円
※実際の計算では為替手数料などの手数料を控除できます。
このケースでは、為替差益の50万円が雑所得として課税対象となります。
ただし、保有している外貨預金が、外貨の購入時よりも円安になって含み益が出ていたとしても、他の通貨に交換しない限りは課税対象とはなりません。
また、外貨預金の為替差益に対する利益は基本的に雑所得のため、所得税は総合課税の対象です。給与所得や事業所得、不動産所得といった総合課税の対象となる他の所得と合算して、超過累進税率が適用されます。
そのため、為替差益による雑所得の額が同じであっても、他の所得が多いほど高い税率が適用されます。(累進課税精度については第64回「所得税の累進課税制度の仕組みとは」にて、詳しく解説しています。)
〈所得税の速算表〉
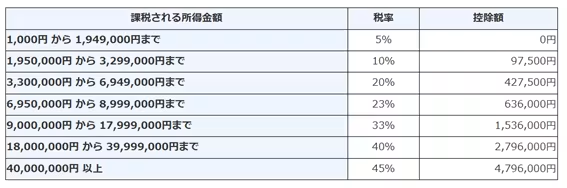
このほかには、為替差益には復興特別所得税として所得税額の2.1%と、住民税10%が課税されます。
■外貨預金で確定申告が必要になるケース
外貨預金で確定申告が必要になるのは、外貨預金で為替差益が生じたケースと、為替差損が出て内部通算をするケースです。
外貨預金を円などの他の外貨に交換する場合のほか、外国株式など他の金融商品の購入した場合に、為替差益が生じると、原則として確定申告が必要です。
また、外貨預金の為替差益は雑所得のため、赤字の所得の損失を他の黒字の所得と相殺する、損益通算はできませんが、内部通算は可能です。外貨預金を円などの他の通貨に交換したときに、為替レートの変動によって為替差損が発生した場合には、損失を他の黒字の雑所得の利益と相殺することができます。
◎為替差損の例:1ドル150円のときに1万ドルを購入し、1ドル130円のときに円に交換したケース
購入時:150円×1万ドル=150万円
交換時:130円×1万ドル=130万円
→為替差損:30万円
外貨預金による為替差損が発生したケースで、他に黒字の雑所得がある場合は、確定申告をすることで内部通算が可能となります。
■為替差益が出ても確定申告が不要なケースも
外貨預金で為替差益が生じても、所得が一定以下のケースでは確定申告は不要となります。
〈確定申告が不要となる主なケース〉
・年収2,000万円以下の会社員などの給与所得者で、給与を1箇所から受け取っていて、給与所得と退職所得以外の為替差益を含めた所得の合計金額が20万円以下のケース
・年金受給者で公的年金等の収入金額が400万円以下で、公的年金等に係る雑所得以外の為替差益も含めた所得の合計金額が20万円以下のケース
・年間の為替差益も含めた所得の合計金額が所得控除の合計金額以下のケース
ただし、いずれのケースも住民税の申告は必要になります。
個人事業主の場合をみていくと、事業所得と雑所得などの所得を合わせて所得控除を超えた場合は確定申告が必要です。そもそも事業所得だけで所得控除を超えている場合は、為替差益も含めて申告する必要が生じます。一方で為替差損が生じていても雑所得のため、事業所得と損益通算することはできません。
外貨預金の為替差益や為替差損について、確定申告などに関わる疑問点がありましたら、お気軽にご質問ください。
BlueWorksGroupは、「専門家をもっと身近に。手軽に。」をモットーに、東京・大阪・名古屋に拠点を構えるプロフェッショナル集団です。若手の公認会計士・税理士・弁護士が所属し、会計・監査・税務・法務の専門性を活かしてサービスを提供。個人事業主からIPO準備企業・上場企業まで、さまざまな成長フェーズの企業をサポートし、「身近な専門家」として企業を支援しています。