インフルエンサーの確定申告 経費になるもの・ならないもの
目次
インフルエンサーは一般的なビジネスとは異なり、プライベートとの境界線が曖昧になりやすいのが特徴です。どこまでの費用を経費に含めることができるのか、判断が難しいという声が聞かれることがあります。
そこで今回は、インフルエンサーの所得の種類や収入に含まれるものなどについて押さえたうえで、経費として認められるもの・認められないものの境界線について解説します。
■インフルエンサーの所得は事業所得?雑所得?
インフルエンサーの所得は、事業所得または雑所得に該当します。本業としてインフルエンサーの活動を行っている場合には、基本的に事業所得に該当します。副業の場合は雑所得とするのが一般的ですが、事業所得と認められる場合もあります。
事業所得と雑所得のいずれに該当するかは、社会通念上、「事業」といえる規模で活動を行っているかにより、営利性や継続性、反復性、企画遂行性などから判断されます。
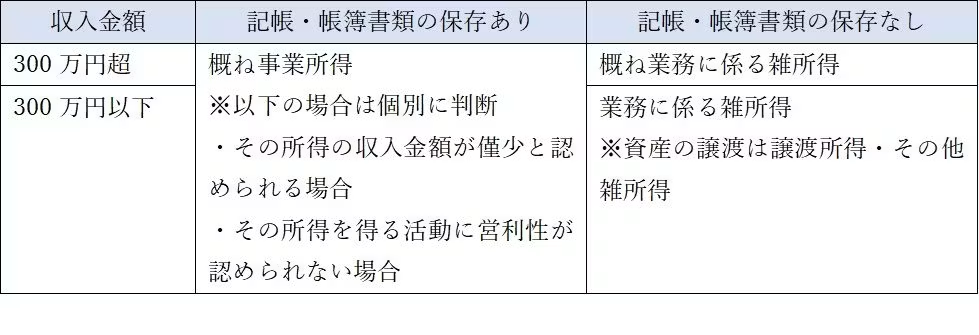
事業所得と業務に係る雑所得の区分については、2022年10月に国税庁が「改正所得税基本通達35-2」において判断基準を示しています。
〈事業所得と業務に係る雑所得の区分〉
出典:国税庁|雑所得の範囲の取扱いに関する所得税基本通達の解説
取引記録の記帳や帳簿書類の保存を行っている場合は、概ね事業所得に該当します。ただし、収入がごくわずかなケースや営利性が認められないケースは、個別に判断されます。
一方、取引記録の記帳や帳簿書類の保存を行っていない場合で、300万円を超える場合は概ね業務に係る雑所得になります。事業所得と認められる事実がある場合には、事業所得と認められるケースがあります。
取引記録の記帳や帳簿書類の保存を行っていない場合で、収入が300万円以下の場合は業務に係る雑所得に該当します。
事業所得には、赤字となった場合に他の黒字の所得から差し引く損益通算ができる、また、青色申告を行う場合に最大65万円の青色申告特別控除の適用を受けられるといったメリットがあります。(雑所得よりも事業所得が有利な点については、第27回「副業は雑所得?事業所得との違い」にて詳しく解説しています。)
インフルエンサーとしての活動による収入が事業所得に該当する場合も、雑所得の場合も、一定以上の所得がある場合には確定申告を行う必要があります。また、本業の給与所得など、他の所得がある場合には合算して申告を行います。
■インフルエンサーの収入の範囲
一般的にインフルエンサーの収入となるのは、PR案件の企業からの報酬、YouTubeなどの広告収入、アフィリエイト収入、ライブ配信の投げ銭などです。
このほかにインフルエンサーは企業から商品やサービスの提供を受けてSNSで紹介した場合に、商品やサービスが現物報酬とみなされる可能性がある点に注意が必要です。たとえば、高額な化粧品や高級ホテルの宿泊サービスを提供されるなど、経済的な利益を受ける場合が該当します。商品やサービスの時価相当額が所得となります。
■確定申告が必要になるボーダーライン
インフルエンサーとしての収入によって確定申告が必要なボーダーラインは、本業と副業では異なります。ただし、事業所得と雑所得による違いはありません。
・インフルエンサーが本業のケース
インフルエンサーが本業のケースでは、収入から必要経費を引いた所得が、他の所得と合わせて所得控除の合計額を超える場合に確定申告が必要です。
・インフルエンサーが副業のケース
インフルエンサーが副業で、会社員としての給与所得があるケースでは、収入から必要経費を引いた所得と、給与所得以外の他の所得との合計が年間20万円以上の場合に、確定申告が必要です。
参照:国税庁|No.1900 給与所得者で確定申告が必要な人
■インフルエンサーが経費にできるもの・できないもの
インフルエンサーは必要経費として計上できるものの判断が難しいといわれることがありますが、インフルエンサーとしての事業との関連性の有無が判断基準となります。
インフルエンサーとしての活動で経費にできるもの・できないものの主な例をまとめました。
【経費にできるもの】
・交通費:撮影や打ち合わせのための交通費
・機材費:カメラやスマートフォン、パソコン、照明機材、三脚、編集のためのソフトウェアなどの購入費用(10万円以上は原則として減価償却費に該当)
・衣装代:撮影のみで使用する洋服の購入費用(例:撮影時に毎回使用する衣装、役に応じたコスチューム)
・書籍代:インフルエンサーや経営、配信のテーマなど、事業との関連性が認められる書籍の購入費用
・広告宣伝費:SNS広告の出稿費用、レビュー用の商品の購入費用
・会議費/交際費:取引先との打ち合わせの時の飲食費
・外注費:写真の撮影費用、動画編集の費用
・家賃/水道光熱費:自宅を撮影に使っている場合は撮影や編集などに使うスペースに応じて家事按分が必要
・通信費:携帯電話代やインターネット使用料(プライベートでも使用している場合は家事按分が必要)
【経費にできないもの】
・プライベートでも着用する洋服の購入費用
・コンテンツで使用しない商品の購入費用
・取材や撮影を目的としない旅行の費用(例:主な目的は旅行で、ついでに旅先で撮影したケース)
・カフェで1人で作業した際の食事代
インフルエンサーの必要経費の考え方は、基本的に他の職種のフリーランスや個人事業主と同様です。必要経費として計上できる支出の範囲の判断に悩まれることがありましたら、お気軽にご相談ください。
BlueWorksGroupは、「専門家をもっと身近に。手軽に。」をモットーに、東京・大阪・名古屋に拠点を構えるプロフェッショナル集団です。若手の公認会計士・税理士・弁護士が所属し、会計・監査・税務・法務の専門性を活かしてサービスを提供。個人事業主からIPO準備企業・上場企業まで、さまざまな成長フェーズの企業をサポートし、「身近な専門家」として企業を支援しています。