金高騰中!売却益にかかる税金はどうなる!?
目次
金の1g当たりの取引価格は、2026年1月29日に一時3万円を超えるなど、価格が急騰しました。以前から保有していた金を売却すると、多くの利益が見込める状況となっています。金の譲渡によって利益が出た場合は、売却益にはどのように税金が課されるのでしょうか。
そこで今回は、金の売却益に関わる所得の種類や所得税の計算方法について解説していきます。
■金の売却益は譲渡所得が基本
個人が保有する金地金(インゴット)や金貨などの現物の金を売却して得た利益は、基本的に譲渡所得として、所得税と住民税の課税対象となります。
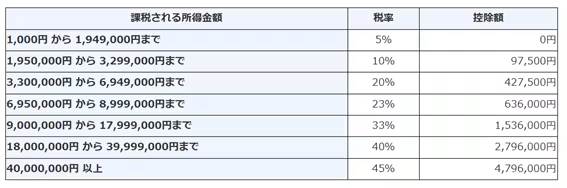
譲渡所得に関わる所得税は総合課税となるため、給与所得や事業所得など他の所得と合算して税額を計算します。超過累進税率が適用されため、金の売却益にかかる所得税の税率は、他の所得金額の影響を受けます。
<所得税の速算表>
■譲渡所得以外の所得として課税される場合
金地金の譲渡が営利を目的として継続的に行われている場合には、その実態に応じて事業所得または雑所得となります。
なお、金投資口座や金貯蓄口座などからの利益は金地金の現物の譲渡とは異なり、実態は金融取引に近いことから、金融類似商品の収益として一律20.315%(所得税および復興所得税15.315%、地方税5%)の税率による源泉分離課税となります。
金投資口座や金貯蓄口座などからの利益は、源泉徴収だけで課税が終了しますので、他の所得と合算して確定申告をすることはできません。
また、扶養控除の対象となる扶養親族の該当を判定するときの所得からは除かれます。
■短期譲渡所得と長期譲渡所得の違い
金の譲渡所得は所有期間によって、短期譲渡所得と長期譲渡所得に分けられます。所有期間が5年以内のものは短期譲渡所得、5年以上のものは長期譲渡所得に該当します。
短期譲渡所得も長期譲渡所得も、他の総合課税の対象となる譲渡所得と合わせて、50万円の特別控除の適用を受けられる点は同様です。長期譲渡所得のみ、特別控除の50万円を引いた後、1/2に減額されます。
また、譲渡所得の計算にあたっては、売却益から金の取得や売却に掛かった費用を引くことができます。
【売却益】
売却益=売却価額-(取得費+売却費用)
【短期譲渡所得の課税対象額】
売却益 – 特別控除額50万円 = 課税対象額
【長期譲渡所得の課税所得】
(売却益 −特別控除額 50万円)× 1/2 = 課税対象額
◎計算例/売却益100万円・給与所得300万円のケース
・所有期間3年の場合(短期譲渡所得)
譲渡所得の課税対象額:100万円-50万円=50万円
所得の合計金額:50万円+300万円=350万円
所得税額:350万円×20%-42万7,500円=27万2,500円
・所有期間10年の場合(長期譲渡所得)
譲渡所得の課税対象額:(100万円-50万円)×1/2=25 万円 課税対象額:25万円
所得の合計金額:25万円+300万円=325万円
所得税額:325万円×10%-9万7,500円=22万7,500円
※計算を簡素化するため、所得控除や給与に対する源泉徴収税額は除いています。
金の面だけを見ると、金の現物は所有期間が5年間を超えてから売却した方が有利です。
■事業所得や雑所得になるケースについて
個人であっても、営利目的で継続的に金の売買により収益を得ている場合には、事業所得、または雑所得に該当します。
事業所得に該当するかは、社会通念上、事業といえる規模で行われているかによります。具体的には、取引に関わる帳簿の保存がない場合には、収入が300万円を超えるケースを除くと雑所得です。帳簿を保存していなくても、収入が300万円を超えている場合は事業所得と認められることがあります。一方、帳簿を保存していても、収入が300万円以下で主たる収入に対する割合が10%未満の場合は雑所得になる可能性があります。
事業所得は損失を他の所得と控除することが可能です。さらに青色申告を行うと、最大65万円の青色申告特別控除が適用され、翌年以降への損失の繰り越しなどもできます。一方、雑所得は青色申告ができず、損益通算が認められません。事業所得の方が雑所得よりも有利です。
事業所得と雑所得との違いについては、第72回「副業は雑所得?事業所得との違い」をご参照ください。
参照:国税庁|雑所得の範囲の取扱いに関する所得税基本通達の解説
■金の取引で損失が出たらどうなる?
金の売買取引で損失が出た場合の所得税の扱いは、譲渡所得と雑所得、事業所得では異なります。所得の種類によって、損益通算ができる範囲などに違いがあります。
・譲渡所得
その年に他の譲渡所得がある場合は、金の売買取引に関わる損失を控除することができます。ただし、譲渡所得以外の他の所得との損益通算はできません。
・雑所得
その年の他の雑所得がある場合は、金の売買取引に関わる損失を控除することができます。
ただし、雑所得以外の他の所得との損益通算はできません。
・事業所得
その年の他の所得と損益通算できます。控除しきれない損失があり、青色申告をしている場合は、翌年以降の3年間、損失を繰り越すことが可能です。
損益通算については、第49回「損益通算できる所得・できない所得とは」で詳しく解説しています。
金の売却益は譲渡所得に該当するのが一般的です。譲渡所得に該当する場合は、他の総合課税の対象となる譲渡所得と合算して50万円を超えると、所得税や住民税が課税されることになります。
昨今、金を保有することが注目されていますが、購入した際には将来的に売却したときに利益が出ると、税金がかかる可能性があることを認識しておきましょう。
BlueWorksGroupは、「専門家をもっと身近に。手軽に。」をモットーに、東京・大阪・名古屋に拠点を構えるプロフェッショナル集団です。若手の公認会計士・税理士・弁護士が所属し、会計・監査・税務・法務の専門性を活かしてサービスを提供。個人事業主からIPO準備企業・上場企業まで、さまざまな成長フェーズの企業をサポートし、「身近な専門家」として企業を支援しています。