【2026年1月版】所得控除一覧
目次
以前にも所得控除について取り上げたことがありましたが、令和7年(2025年)税制改正により、控除額や要件に変更がありました。そこで、現行の所等控除の制度について改めて一覧にまとめ、変更点について解説していきます。
■所得控除についてのおさらい
所得控除とは、社会政策や個人的事情への配慮などから、所得から一定額を控除して、税負担を調整する制度です。
〈所得税の計算方法〉
各所得の合計金額-所得控除額=課税所得金額
課税所得金額×所得税の税率=所得税額
所得税額-税額控除額=所得税の年額
総合課税の対象となる各所得を合計したものから、所得控除額を差し引き、課税所得金額を算出します。そして、課税所得金額に所得税率を掛けて所得税額を算出した後、税額控除額があれば引いた金額が所得税の年額※になります。
※その外、所得税×2.1%の復興特別所得税が年額には含まれます。
参照:
■所得控除一覧
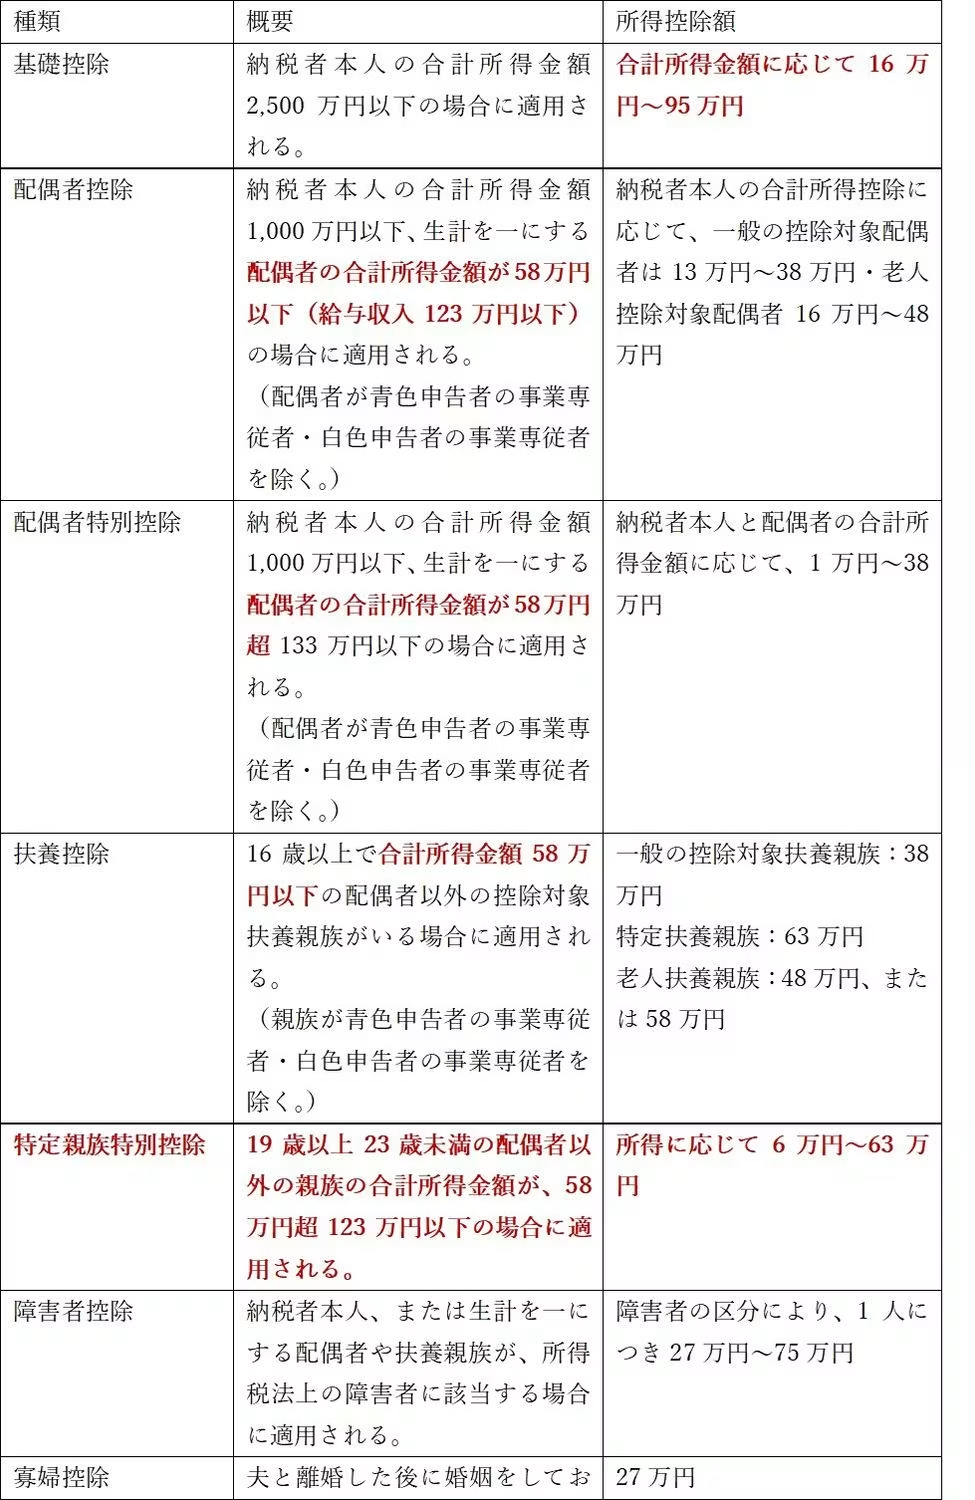
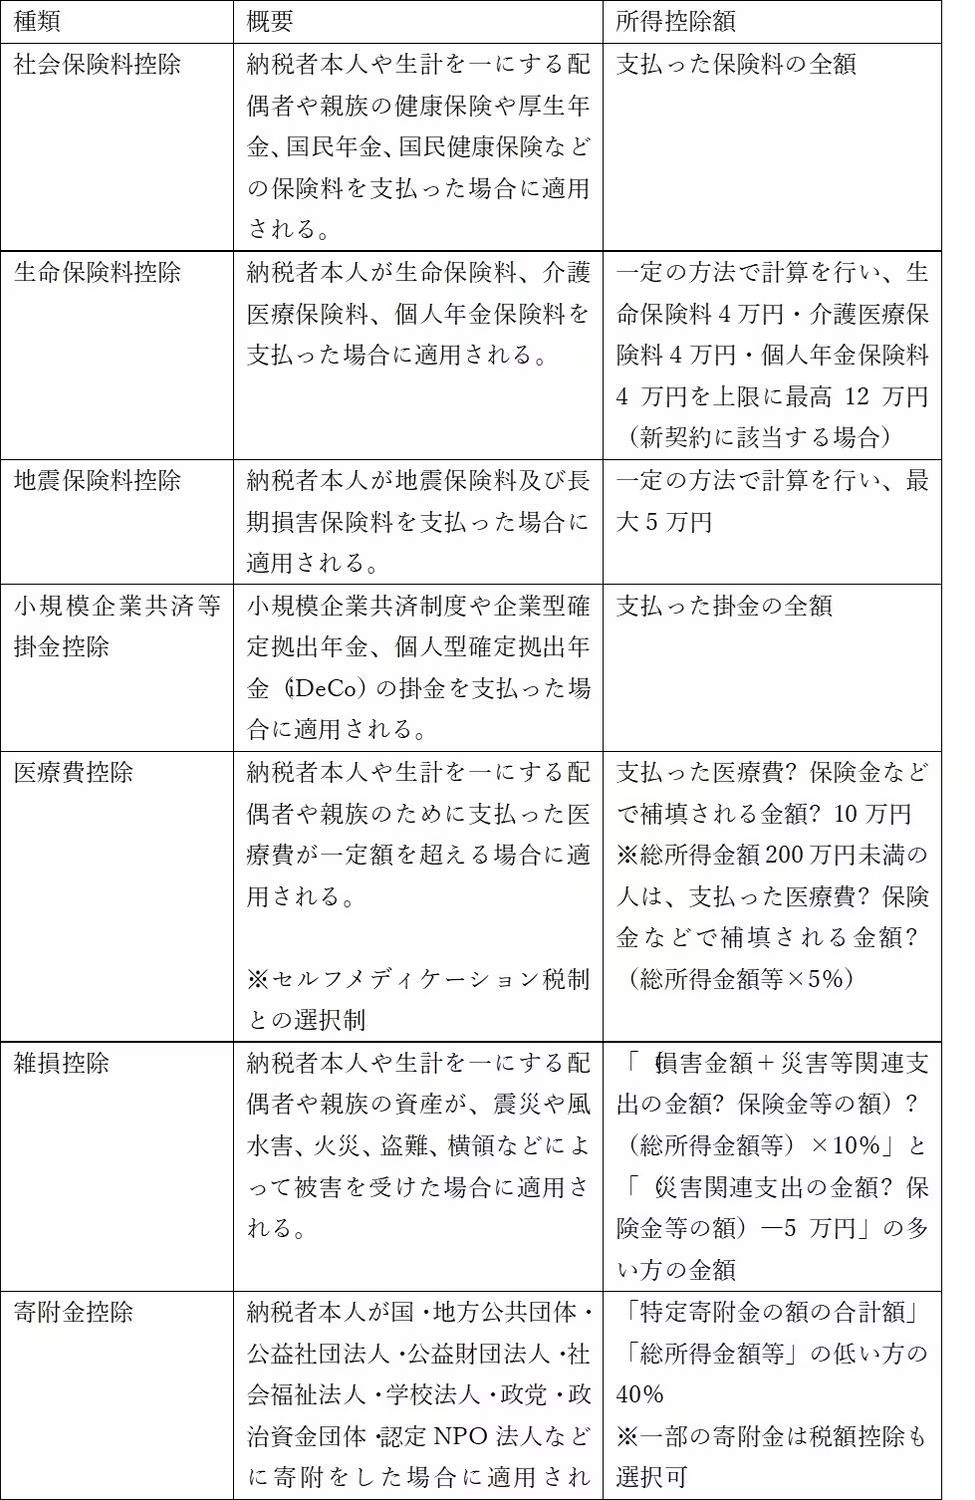
所得控除は、納税者本人や配偶者、親族といった人に関わる人的控除と、納税者の支出に関わる物的控除に分けられます。
令和7年(2025年)税制改正による変更点を赤字で示しました。
【人的控除の一覧】
【物的控除の一覧】
参照:
■令和7年税制改正による所得控除の変更点
令和7年税制改正により基礎控除が引き上げられたのに伴い、人的控除の要件の見直しと特定親族特別控除の創設が行われました。
扶養控除の対象となる控除対象扶養親族や、配偶者控除の対象となる同一生計配偶者、ひとり親控除の対象となる生計を一にする子の所得要件が、合計所得金額48万円以下から58万円以下に引き上げられています。
勤労学生控除の所得要件は、合計所得金額85万円以下、かつ給与所得などの勤労にもとづく所得以外の所得が10万円以下となり、合計所得金額の上限が75万円から引き上げられました。
また、特定親族特別控除の新設により、19歳以上23歳未満の子などの合計所得金額が扶養控除の対象となる58万円を超えても、85万円以下であれば、特定扶養親族と同額の控除を受けられます。さらに合計所得123万円以下であれば、段階的に適用を受けることができます。
令和7年税制改正では、所得税の年収の壁が大幅に引き上げられましたが、令和8年税制改正大綱ではさらなる引き上げが予定されています。ただし、衆議院が解散となったため、不透明な状況といえます。
BlueWorksGroupは、「専門家をもっと身近に。手軽に。」をモットーに、東京・大阪・名古屋に拠点を構えるプロフェッショナル集団です。若手の公認会計士・税理士・弁護士が所属し、会計・監査・税務・法務の専門性を活かしてサービスを提供。個人事業主からIPO準備企業・上場企業まで、さまざまな成長フェーズの企業をサポートし、「身近な専門家」として企業を支援しています。