通勤手当の非課税限度額の改正
目次
マイカーや自転車で通勤する場合の通勤手当の非課税限度額は、2025年11月に2025年4月に遡って引き上げが行われました。さらに、令和8年税制改正によって、片道55km以上の区分が細分化され、一部引き上げが行われたほか、一定の要件を満たす駐車場料金についても対象に含まれました。
一連の改正はガソリン価格の高騰と物価上昇に伴う施策です。
今回は通勤手当の非課税限度額について改正点に触れながら取り上げるとともに、改正によって必要な対応に関しても触れていきます。
■通勤手当の非課税限度額とは
多くの企業では、従業員の自宅から勤務先までの交通費を通勤手当として、通常の給与に上乗せして支給しています。給与に上乗せして支給される通勤手当は、一定の限度額まで非課税です。
通勤手当の非課税限度額は最高で月額15万円です。電車・バス通勤者とマイカー・自転車通勤者に分けて規定が設けられています。
通勤手当の支給額が非課税限度額を超えている場合は、超えた分は所得税や住民税の課税対象となります。
ただし、通勤手当の非課税限度額は税務上の課税・非課税の基準です。企業などが支給しなければならない金額ではなく、通勤手当の金額は自由に設定できます。
・電車・バスなどの公共交通機関を利用する人
電車・バスなどの公共交通機関を利用する場合は、通勤のための運賃・時間・距離等の事情に照らして、最も経済的かつ合理的な経路および方法で通勤した場合の通勤定期券などの金額が非課税限度額となります。
新幹線や特急の利用は、最も経済的かつ合理的な経路および方法に該当するケースは認められます。一方、グリーン料金は、最も経済的かつ合理的な通勤経路および方法に該当するとは認められせん。
・マイカー・自転車などを利用する人
マイカーなどの自動車や自転車通勤の場合は実費ではなく、距離区分によって非課税限度額が決められています。自動車とバイク、自転車には同じ距離区分による非課税限度額が適用されます。ただし、通勤距離が片道2㎞未満の場合は対象外です。
有料道路を利用する場合は、距離区分による金額に有料道路の利用料を加えて、月額最高15万円までが非課税となります。
また、令和8年税制改正によって、2026年4月からは一定の要件を満たす駐車場等を利用している場合を対象に、月5,000円を上限に駐車場の料金相当額が新設されました。駐車場は、勤務先の周辺、もしくは通勤に利用する駅や停留所などの周辺にあることが要件です。ただし、自動車などを使用する通勤距離が片道2㎞未満の場合は対象外です
・電車・バスなどの交通機関とマイカーを使用する人
電車やバスなどの交通機関と、自動車や自転車を併用している場合は、電車やバスなどの1ヶ月分の通気定期券代などと、マイカーなどの距離区分による金額の合計額が非課税限度額です。有料道路の利用料や駐車場料金を含める場合も、非課税限度額は月額最高15万円となります。
参照:
■通勤手当の非課税限度額一覧と改正点
通勤手当の非課税限度額を一覧にまとめました。
〈通勤手当の非課税限度額一覧〉
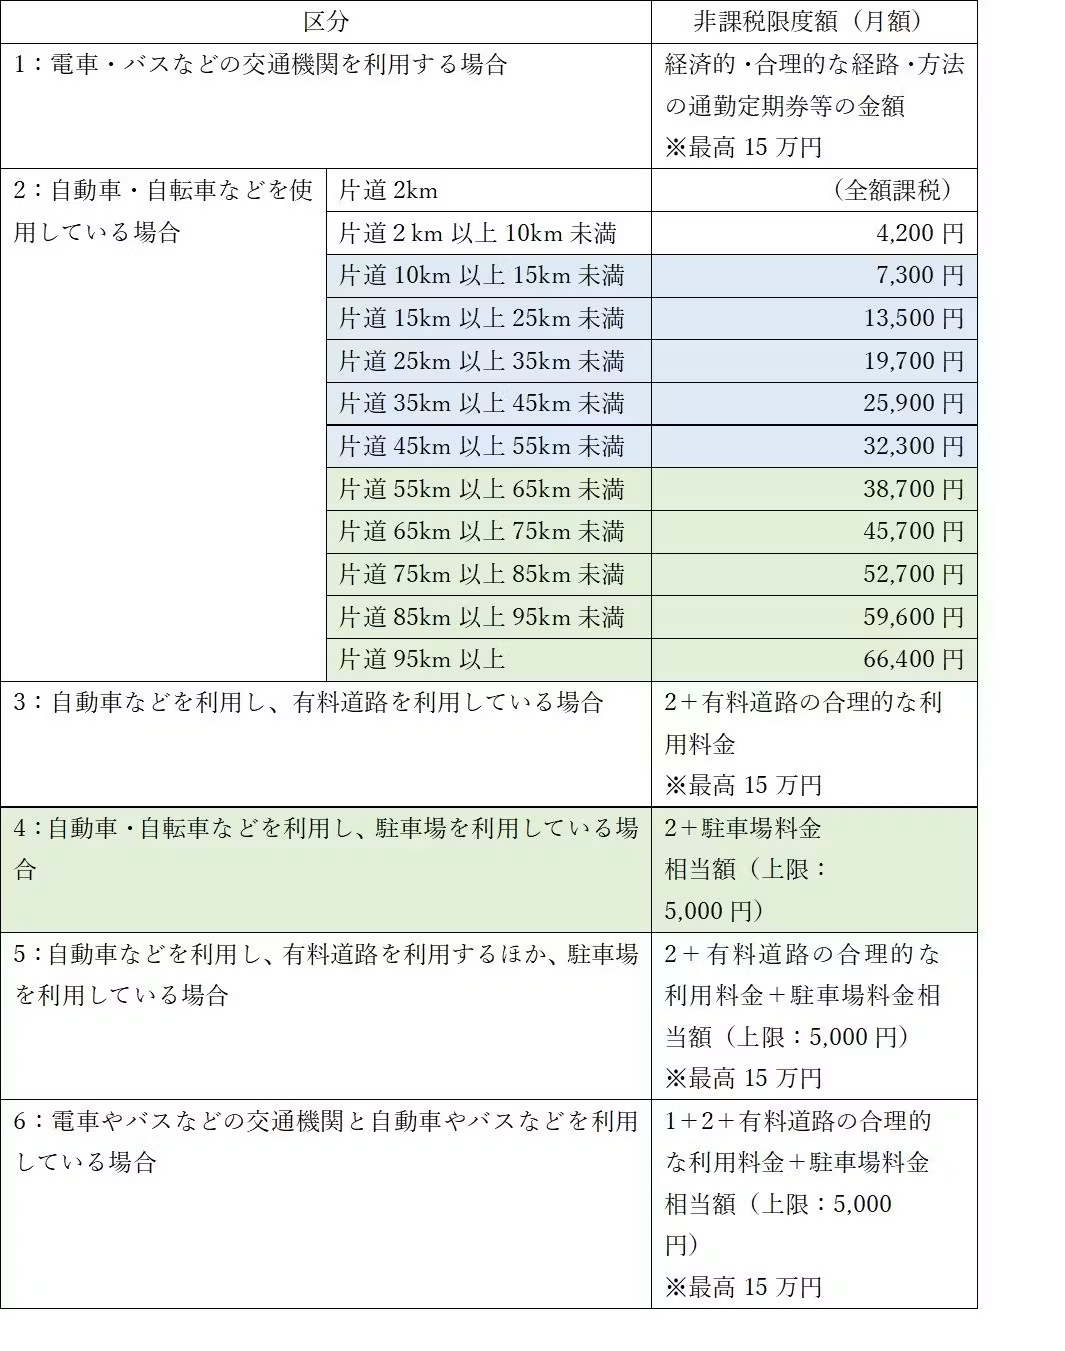
2025年11月の改正では、自動車や自転車で通勤している場合の距離区分ごとの非課税限度額が引き上げられました。
2026年4月からの改正では、さらに片道55km以上の区分が細分化され、片道65㎞以上では引き上げとなりました。また、先述したように駐車場料金相当額(上限:5000円)が設定されています。
参照:
■マイカー通勤手当の非課税限度額で必要な対応
法改正により、マイカーなどで通勤する従業員ごとに通勤距離や駐車場利用の有無などにより、通勤手当が非課税限度額の範囲内か確認を行う必要があります。賃金規定を非課税限度額に合わせていた場合は、見直しが必要になることも考えられます。
また、電車やバスを利用する従業員についても、2026年3月14日の運賃引き上げ以降、通勤定期券代がアップしているケースがあるため、通勤手当の支給額の上限の見直しなどを必要に応じて検討しましょう。
通勤手当に関して、税務面で不明な点がありましたら、お気軽にご相談ください。
BlueWorksGroupは、「専門家をもっと身近に。手軽に。」をモットーに、東京・大阪・名古屋に拠点を構えるプロフェッショナル集団です。若手の公認会計士・税理士・弁護士が所属し、会計・監査・税務・法務の専門性を活かしてサービスを提供。個人事業主からIPO準備企業・上場企業まで、さまざまな成長フェーズの企業をサポートし、「身近な専門家」として企業を支援しています。