オープンイノベーション促進税制とは?令和8年税制改正による変更点
目次
令和8年(2026年)税制改正によって、オープンイノベーション促進税制が拡充のうえ、延長されました。事業会社やそのコーポレートベンチャーキャピタルは、オープンイノベーション促進税制の適用によって所得控除を受けることで、スタートアップ企業への出資や株式取得に関わるリスクの軽減を図れます。
今回はオープンイノベーション促進税制について、適用要件などの概要を開設し、改正点についても取り上げていきます。
■オープンイノベーション促進税制とは
オープンイノベーション税制とは、国内の事業会社やその国内コーポレートベンチャーキャピタルが、スタートアップ企業のオープンイノベーション向けて、新規発行株式の一定以上の取得やスタートアップ企業の成長に資するM&Aを行った場合に、取得価額の25%、または20%を所得控除できる制度です。
オープンイノベーション税制は、令和8年税制改正によって見直しが行われ、令和9年(2027年)末まで延長されました。オープンイノベーション税制は新規出資型とM&A型に分けられ、令和8年税制改正によって、M&A型にマイノリティ型が追加されています。
出資先のスタートアップ企業の要件は、新規出資型とM&A型で共通しており、いずれも原則として設立10年未満の国内非上場企業が対象です。ただし、売上高研究開発費比率10%以上の赤字企業に関しては、設立15年未満の企業も対象に含まれています。
■新規出資型
新規出資型は、国内の事業会社、又はその国内コーポレートベンチャーキャピタルが、革新的な技術やビジネスモデルを持つスタートアップ企業の株式を出資によって取得する場合に、取得価額の25%を課税所得から控除できる制度です。
1件当たりの出資金額下限は、令和8年税制改正により、令和8年(2026年)4月から大企業は1億円から2億円へ引き上げられました。中小企業の出資金額下限は1,000万円ですが、海外企業への出資は一律5億円です。取得株式の3年以上の保有を予定していることも要件となっています。
また、オープンイノベーション促進税制の対象となる株式取得金額の1回あたりの払い込み額の上限は50億円、1件あたりの所得控除の上限は12.5億円です。また、一事業年度内ではM&A型と合わせて、株式取得価額の上限500億円、所得控除の上限額は125億円です。
参照:
経済産業省|オープンイノベーション促進税制(新規出資型)の概要
経済産業省|申請ガイドラインD(2026年4月1日以降の出資)
■M&A型:マジョリティ型・マイノリティ型
M&A型には、令和8年税制改正によってマイノリティ型が追加されました。
M&A型は国内の事業会社、又はその国内コーポレートベンチャーキャピタルが、革新的な技術やビジネスモデルを持つスタートアップ企業の発行済株式を発行法人以外から取得するケースで、マジョリティ型は取得により議決権の過半数を有することとなる場合、マイノリティ型は取得の日から起算して3年を経過する日までに議決権の過半数を取得することが見込まれる場合が対象です。
マジョリティ型は令和5年(2023年)4月1日以降、マイノリティ型は令和8年(2026年)4月以降の発行済株式の取得が対象となります。マジョリティ型は株式取得の下限額が、令和8年税制改正によって、7億円に引き上げられました。マイノリティ型の株式取得の下限額は3億円です。
マジョリティ型は取得価額の25%、マイノリティ型は取得額の20%を課税所得から控除できます。
ただし、オープンイノベーション促進税制の対象となる株式取得金額の1件あたりの上限は200億円、1件あたりの所得控除の上限はマジョリティ型は50億円、マイノリティ型は40億円です。また、一事業年度内では新規出資型と合わせて、株式取得価額の上限500億円、所得控除の上限額は125億円です。
ただし、マジョリティ型もマイノリティ型も、後述する成長要件を5年以内に満たさなかった場合には、所得控除分が一括取り崩し(=益金参入)となります。マイノリティ型は株式取得日から3年以内に議決権の過半数を有しなかった場合も所得控除分の一括取り崩しとなります。
また、出資先のスタートアップ企業を吸収合併した場合にも所得控除分の一括取り崩しとなりますが、令和8年税制改正によって、成長要件を満たしている場合には、吸収合併後に5年均等の取り崩しとなりました。
参照:
経済産業省|オープンイノベーション促進税制(M&A型)の概要
経済産業省|オープンイノベーション促進税制2026年4月1日以降の主な変更点(令和8年度税制改正)
経済産業省|M&A型申請ガイドライン(B)(2026年4月1日以降の株式取得)
■M&A型の成長要件
M&A型の成長要件は、スタートアップ企業の成長に資するM&Aをオープンイノベーション促進税制による税制優遇の対象にするべきという観点によるものです。
オープンイノベーション税制のM&A型には、スタートアップ企業の成長段階に応じて、「売上高成長類型」「成長投資類型」「研究開発特化型類型」の3つの類型があり、類型ごとに成長要件が設けられています。
〈M&A型の成長要件〉
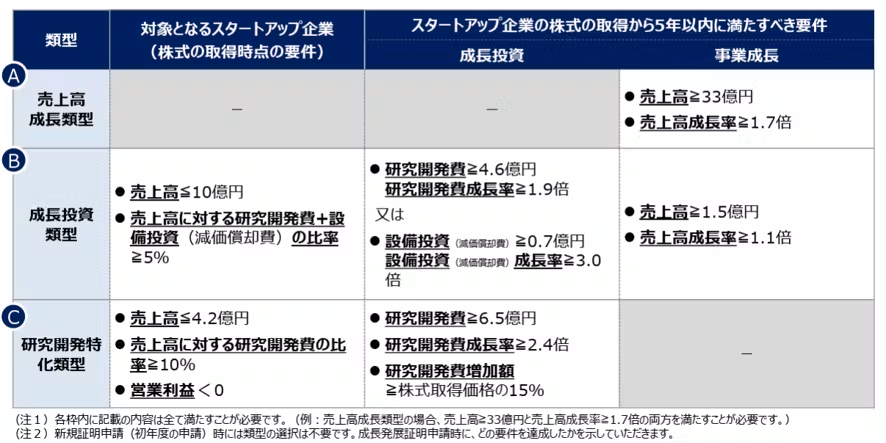
引用:経済産業省|オープンイノベーション促進税制(M&A型)の概要
オープンイノベーション促進税制は、スタートアップ企業への出資やM&Aを後押しする制度です。資金調達や事業提携を目指すスタートアップ企業にとっては、投資を受ける機会の拡大につながる可能性があります。出資を受ける側にとっても、こうした制度の内容を知っておくことは、資金調達や新たなパートナーとの協業を考えるうえで参考になるでしょう。
BlueWorksGroupは、「専門家をもっと身近に。手軽に。」をモットーに、東京・大阪・名古屋に拠点を構えるプロフェッショナル集団です。若手の公認会計士・税理士・弁護士が所属し、会計・監査・税務・法務の専門性を活かしてサービスを提供。個人事業主からIPO準備企業・上場企業まで、さまざまな成長フェーズの企業をサポートし、「身近な専門家」として企業を支援しています。