国境を越えた電子商取引に係る消費税の適正化
目次
中国系電子商取引(EC)プラットフォームを中心に、国境を越えた(越境)ECの国内での市場が拡大しています。国内事業者と消費税の負担を巡る不均衡を是正するため、令和8年税制改正において、輸入消費税の少額免除制度の見直しによる越境ECへの課税強化が行われました。
今回は輸入消費税の少額免除制度の見直しに関する背景や、令和8年税制改正による改正点について解説していきます。
■越境ECへの消費税の課税見直しの背景
いわゆる越境ECとは、国境を越えて通信販売による取引を行うECサイト・プラットフォームを指します。
越境ECを利用して、国外事業者から消費者が物品を輸入するケースは国外取引に当たるため、消費税の不課税取引に該当します。ただし、輸入した物品には関税と輸入消費税が課され、輸入者(この場合は消費者)に納付義務があります。しかし、少額免除制度により、課税価格の合計額が1万円以下の物品の輸入は、一部の例外を除いて関税と輸入消費税が免税されています。
そのため、1万円以下の物品の販売に関して、国内事業者と国外事業者の間で、消費税の負担を巡る不均衡が起きていました。貨物の分割発送による課税逃れも課題となっています。
参照:
税関|1006 課税価格の合計額が1万円以下の物品の免税適用について(カスタムスアンサー)
また、国外事業者が国内のプラットフォーム事業者の倉庫に物品を配送した後、消費者からの注文を受けて販売するケースでは、国内での資産の譲渡(=国内取引)に該当するため、国外事業者に消費税の納付義務があります。しかし、国外事業者の消費税の無申告による課税逃れが問題となっていました。
■改正点1:少額免除制度の見直し
令和8年税制改正による改正点の1つ目は、少額免除制度の見直しです。
令和10年(2028年)4月1日から、通信販売によって輸入される1万円以下の商品について、販売者に消費税の納税義務が課されます。通信販売で国内以外の地域から国内に宛てて発送する、1万円以下の資産の譲渡を特定少額資産の譲渡に関して、国内で行われた資産の譲渡とみなして、消費税の課税対象とするものです。特定資産の譲渡によって消費税の申告・納税義務が発生するのは、国内事業者も国外事業者も同様です。
一方で、輸入者から見ると、1万円以下の物品の輸入消費税が免除される点は変わらず、1万円を超える物品に関税と輸入消費税が課税される点も変更はありません。
また、制度改正に伴い、特定少額資産販売事業者の登録制度が創設され、令和9年(2027年)10月1日から納税地を所轄する税務署長への登録申請書の提出が開始されます。特定少額資産販売事業者は、特定資産の譲渡に係る課税貨物を保税地域からの引き取り時の消費税が免除されます。
これにより、特定少額資産販売事業者は輸入時には消費税が免除され、販売した事業者側で消費税を申告・納税する流れとなります。
特定少額資産販売事業者の登録は任意ですが、登録できるのは消費税の課税事業者のみです。特定少額資産販売事業者の登録を受けると、登録を取り消さない限りは、消費税の免税事業者となれない点に注意が必要です。
■改正点2:物品販売に係るプラットフォーム課税の導入
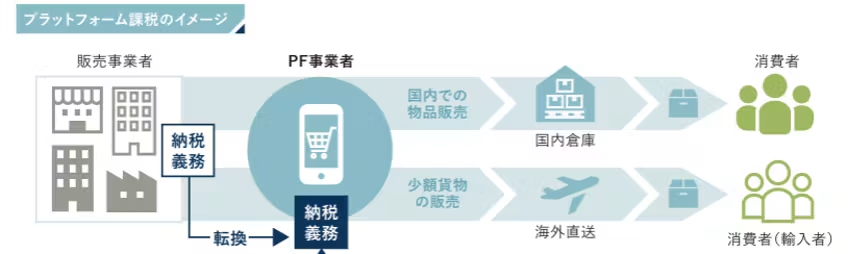
2つ目の改正点は、オンラインモールなどのデジタルプラットフォームを提供している事業者への物品販売に係るプラットフォーム課税の導入です。
引用:財務省|令和8年税制改正
令和10年(2028年)4月1日から、国税庁の指定する第二種プラットフォーム事業者を介して行う、「国外事業者が国内において行う資産の譲渡」と「事業者が行う特定少額資産の譲渡」に関して、第二種プラットフォーム事業者に消費税の申告と納付の義務が課されます。
第二種プラットフォーム事業者が資産の譲渡を行ったとみなして、販売事業者の消費税の申告・納税義務を転換するものです。
第二種プラットフォーム事業者に指定されるのは、提供するデジタルプラットフォームを介して行われる資産の譲渡に係る対価の額のうち、プラットフォーム事業者を介して収受する「国外事業者が国内において行う資産の譲渡」と「事業者が行う特定少額資産の譲渡」の合計額が50億円を超える事業者です。
指定要件を満たす事業者は、課税期間の確定申告書の提出期限(制度開始時は令和9年(2027年6月30日)までに、納税地を所轄する税務署長を経由し国税庁長官への「プラットフォーム事業者の指定届出書」の提出が義務付けられています。
越境ECへの課税強化となる消費税の適正化は、1万円以下の物品を輸入して仕入れてきた事業者にとっても、価格転嫁や手数料のアップなどの影響を及ぼす可能性があります。
一方で、国外事業者による1万円以下の免税枠を利用した販売は、国内事業者との公正な競争を妨げる要因となってきました。また、課税逃れにつながる側面も指摘されていたことから、今回の見直しは市場の健全化に向けた施策として位置付けられています。
BlueWorksGroupは、「専門家をもっと身近に。手軽に。」をモットーに、東京・大阪・名古屋に拠点を構えるプロフェッショナル集団です。若手の公認会計士・税理士・弁護士が所属し、会計・監査・税務・法務の専門性を活かしてサービスを提供。個人事業主からIPO準備企業・上場企業まで、さまざまな成長フェーズの企業をサポートし、「身近な専門家」として企業を支援しています。