クラウドファンディングによる資金調達にかかる税金は?
目次
新規事業を始めるときなどの資金調達の手法として、クラウドファンディングという方法があります。クラウドファンディンとは、インターネットを利用して不特定多数から少額の資金を募る仕組みです。
今回はクラウドファンディングで資金調達した場合に発生する税金について、クラウドファンディングの種類と法人・個人に分けて解説していきます。
■クラウドファンディングの種類
クラウドファンディングには購入型・寄付型・投資型・貸付型といった種類があります。
〈クラウドファンディングの主な種類〉
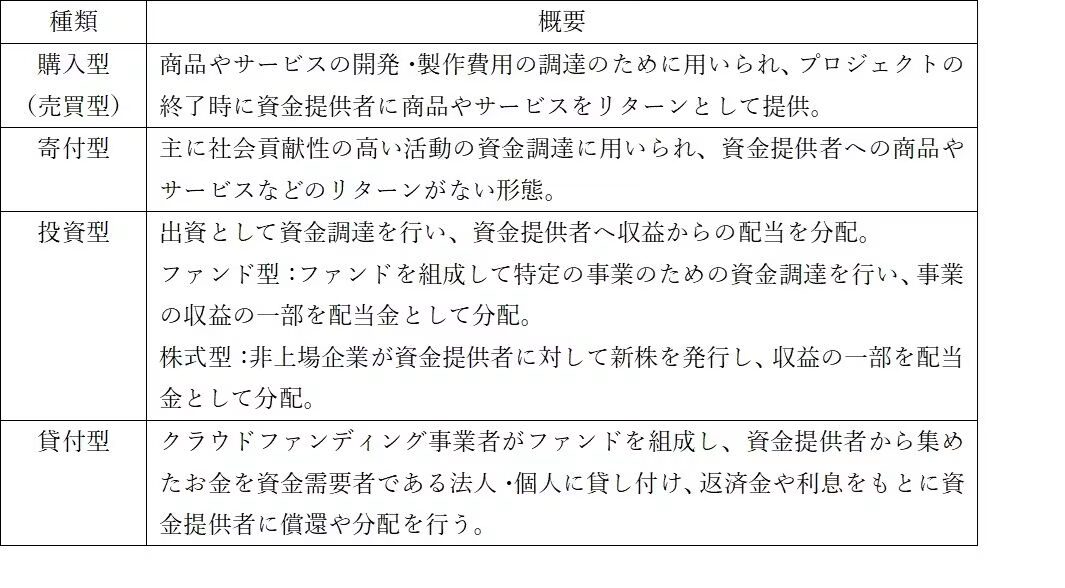
クラウドファンディングを利用した資金調達にかかわる税金は、こうした種類のほか、資金調達者や資金提供者が個人と法人のいずれかによっても異なります。
■購入型クラウドファンディングでの資金調達にかかる税金
購入型クラウドファンディングで調達した資金は、一般的な商品やサービスの売買による売上と同様の扱いとなります。
資金調達者が個人の場合は事業所得または雑所得として、所得税などの課税対象となります。法人の場合は益金として法人税などが課税されます。
いずれも、商品やサービスなどのリターンの提供にかかった開発費や製作費、配送料、プラットフォームの手数料などといった費用は、経費計上が可能です。
■寄付型クラウドファンディングでの資金調達にかかる税金
寄付型クラウドファンディングでの資金調達にかかる税金は、個人が個人から資金提供を受けた場合と個人が法人から資金提供をうけた場合、法人が資金提供を受けた場合で異なります。
・個人が個人から資金提供を受けた場合
寄付型クラウドファンディングを利用して個人が個人から資金提供を受けた場合は、贈与として贈与税の課税対象となります。
ただし、贈与税には年間110万円の基礎控除額が設けられています。複数人から贈与を受けた場合も、贈与者の人数に関わらず、基礎控除額は110万円です。
〈贈与税の速算表(一般税率)〉
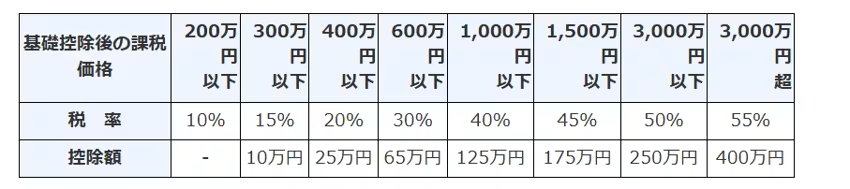
引用:国税庁|No.4408 贈与税の計算と税率(暦年課税)
◆例:寄付型クラウドファンディングを利用して、5人から500万円を集め、他に贈与を受けていない場合
500万円-110万円=390万円
390万円×20%-25万円=53万円 贈与税額:53万円
・個人が法人から資金提供を受けた場合
寄付型クラウドファンディングを利用して、個人が法人から資金提供を受けた場合は、原則として一時所得という扱いになります。ただし、一時所得には年間50万円の特別控除額が設けられています。
一時所得の金額=総収入金額-収入を得るために支出した金額-特別控除額(最高:50万円)
そのため、他に一時所得に該当する所得がない場合には、寄付型クラウドファンディングによる資金調達が50万円以下であれば、税金はかかりません。
また、一時所得は総合課税の対象となり、給与所得や事業所得、不動産所得などと合算した総所得金額をもとに所得税額を計算しますが、合算するのは一時所得の2分の1の額です。
◆例:寄付型クラウドファンディングにより100万円を調達し、他に一時所得の対象となる所得がないケース
※クラウドファンディングのプラットフォームの手数料などの経費はここでは考慮していません。
一時所得の金額:100万円-50万円=50万円
総合課税の対象となる金額:50万円×1/2=25万円
・法人が資金提供を受けた場合
法人が寄付型クラウドファンディングによって、個人や法人から資金提供を受けた場合は受贈益として益金参入します。無償、もしくは通常よりも低い価格で受け取った資産は、受贈益に該当します。
ただし、非営利法人で収益事業に該当しない場合は、課税対象外となるケースもあります。
■投資型・貸付型クラウドファンディングでの資金調達にかかる税金
投資型クラウドファンディングによる資金調達は、出資という扱いになるため、資金調達者は課税されません。投資型は新株発行と同様に資本金として、貸付型は借入金として計上します。
ただし、投資型・貸付型クラウドファンディングは基本的に法人向けです。
クラウドファンディングを利用した資金調達は、種類によって課税される税金に違いがあります。クラウドファンディングの利用を検討される際に税務に関する疑問点がありましたら、お気軽にご相談ください。
BlueWorksGroupは、「専門家をもっと身近に。手軽に。」をモットーに、東京・大阪・名古屋に拠点を構えるプロフェッショナル集団です。若手の公認会計士・税理士・弁護士が所属し、会計・監査・税務・法務の専門性を活かしてサービスを提供。個人事業主からIPO準備企業・上場企業まで、さまざまな成長フェーズの企業をサポートし、「身近な専門家」として企業を支援しています。